 放大圖片 
國浩資本
2009年上半年,中國石化(0386)的總收入按年下跌27%至5,230億元人民幣,但其經營利潤則按年上升575%至462億元人民幣。純利按年上升333%至332億人民幣(每股盈利:0.383元人民幣),優於巿場預期。盈利大幅增長主要是由於其煉油業務轉虧為盈。
受惠煉油業務虧轉盈
在09年第2季,中石化的收入按季增長34%,經營利潤按季增長80%至297億元人民幣。純利按季增長96%至220元億人民幣(每股盈利:0.25元人民幣)。在09年上半年,勘探與開採業務的經營利潤為55億元人民幣,按年下降80%,主要原因是原油價格的下跌。銷售業務的經營利潤按年下滑44%至125億元人民幣。
煉油業務的經營利潤為199億元人民幣,而08年上半年的經營虧損為465億元人民幣。本年至今中石化已上調了4次成品油價格。2009年5月起的新成品油定價機制令投資者相信公司煉油業務未來的盈利能力更趨穩定。
化工經營利潤率大為改善
化工業務的經營利潤按年上升115%至98億元人民幣,主要是經營利潤率大幅改善7.5個百分點,較市場預期為高。第2季度原油價格按季增長達到30%,令原油的庫存收益上升,促使經營利潤率大幅改善。
展望將來,本行預期09年下半年的經營數據在國內經濟復甦的大背景下將持續改善,尤其是被強勁的汽車銷售和房地產建設推動的成品油和化工產品的需求,即將不少於265億元人民幣。中石化公佈09年首3季度純利將按年增長50%。
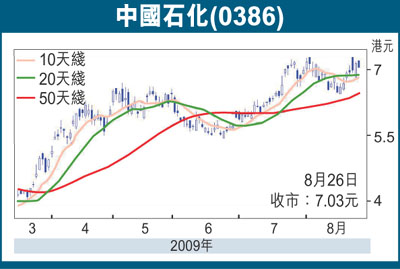
本行預期中國政府將於短期內將每噸成品油價格上調250元人民幣以上。中石化仍然是本行石油股的首選。本行暫時維持中石化2009年的每股盈利0.66元人民幣(或0.75元),2010年的每股盈利0.69元人民幣(或0.78元)。維持買入評級,目標價7.8元(昨收7.03元),相當於10倍的2010年市盈率。
|


 放大圖片




