 放大圖片 
交銀國際
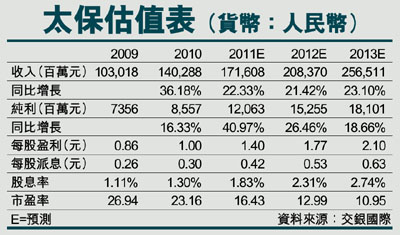
中國太保(2601)公布2011年上半年業績。期內,純利同比躍升44.3%至58億元(人民幣,下同),較我們預期高10%。其中壽險和財險業務盈利分別增28.4%及58.9%至27.9億元及23億元,分別為整體收入增長貢獻34.7%和46%。
個險渠道較佳優於同業
壽險業務雖較其他同業優勝,不過仍低於我們預期,主要由於銀保業務遜預期。憑藉其較佳的個險渠道,中國太保的壽險業務表現較其他同業優勝。個險渠道的新期繳保費收入增34%至60億元,而銀保渠道的新保費及新期繳保費則下降18%和17%,遠多於我們預期的下跌7%和6%,導致年化保費僅增長5.8%(我們預期為10.4%)。新業務價值只增18%至38.3億元,較我們預期低5%,主要由於年化保費增長弱於預期。新業務價值利潤率擴大至26.5%(去年同期為23.7%),符合我們預期。內涵價值維持在2010年底的水平,低於我們預期(+8%),主要由於市值下降。
壽險績佳可至明年底
壽險業務盈利升57%,符合我們預期。由於保費收入增長35%及綜合比率下跌2.23%(11年上半年:92.4%vs10年上半年:94.6%),承保盈利增長110%至人民幣20億元,貢獻稅前利潤總增長的91%;投資收入增長33%至人民幣13億元,貢獻稅前利潤增長的30%,而其他成本變動則貢獻了稅前利潤增長的餘下部分。我們認為,壽險業務的良好表現可持續至2012年底。
投資收入全部來自利息和股息,期內增加16.9%至人民幣108億元。由於A股市場疲弱,總投資收入全部來自利息及股息。總投資回報及淨投資回報均為4.4%,符合我們的預期。ASF從年初下跌53%至人民幣25億元。
維持「買入」評級,下調目標價5.5%至40.8港元。儘管銀保業務大幅下滑,但憑藉個人渠道業務增長彌補,中國太保的壽險業務較其競爭對手優勝。維持「買入」評級,下調目標價5.5%至40.8港元,相當於11年度預測/12年度預測2.27倍/1.90倍的P/EV及18倍/11.93倍的NBM。
|




 放大圖片




