 放大圖片 
梁 亨
當全球景氣處於牛市時,投資不同屬性基金的差別只在賺多賺少而已;但當全球景氣將進入熊市時,選擇抗跌基金、甚至逆勢賺錢基金真的是一門學問。全球性經濟不景氣,在股市、商品市場等各種投資標的都表現不佳的同時,唯獨是生化科技行業表現良好。在資金流向仍然有利生物科技行業下,相關基金後市也續可看好。
有統計顯示,摩根士丹利的美國IMI生物科技指數及歐洲生物科技指數截至今年8月中,分別上升了約25%及15%。另外,在過去美國經濟出現五次的衰退,標普500指數健康醫療股在美國景氣衰退後的12個月,平均表現相對優於標普500指數約11%,全球生科股近日的走勢又再次被印證。
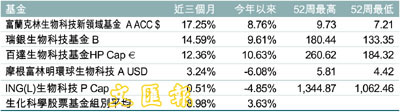
以佔近三個月榜首的富蘭克林生物科技新領域基金為例,基金在2005、2006和2007年表現分別為3.44%、3.8%及-2.17%,基金平均市盈率和標準差為21.52倍及15.57。
基金透過投資美國及其他國家的生物科技公司和研究發展公司的股票,以獲取回報。地區分布98.46%北美、0.86%已發展歐洲和0.68%大洋洲。資產行業比重為100%健康護理。
基金三大資產比重股票為9.92% Celgene Corporation,下同)、9.37% Genzyme Corporation (市盈率48.83倍及9.06% Genentech Inc. (47.53倍)。
產業獲利能力備受看好
生物科技產業相對較強是因為用新興的製藥技術直接從病源的基金分子篩選,進而研發新藥,使得這個產業的獲利能力相對強勁,市場預估Celgene、Genentech這類大型生科公司股每年甚至可望維持雙位數的盈餘增長。
有基金市場策略員表示,生化科技行業具備對抗景氣循環特性,在全球景氣不好的時間點,反而使市場資金流入的意願提高。生科股在亮麗業續、併購消息和新藥研發取得突破等因素支撐下,走勢可說是扶搖直上。高盛預估,主要的大型生科股未來都還可望享有10%以上的增長,不與景氣連動的特性,當前自然能成為吸引投資者的關注,對生科產業股可望帶來進一步的助益。
|


 放大圖片



