 放大圖片 
廣發證券
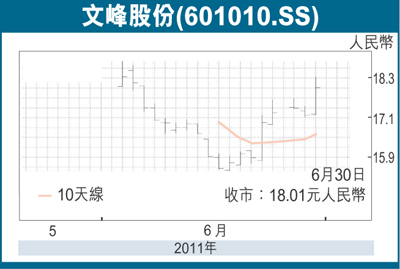
文峰股份(601010.SS)在南通市根基穩固,未來將採取差異化策略進入蘇中和蘇北等競爭相對緩和區域。預計購物中心、電器、超市門店每年分別新增3-5家,門店數量有望迅速翻倍。項目與大股東合作開發,大股東主要從事酒店和地產開發與公司互補性較強,而且擁有較強的資源優勢,可以獲得較多當地政策支持,低價拿到土地等資源,並有利於提升開發進度。江蘇省經濟基礎雄厚,為公司外延式擴張提供廣闊空間。未來幾年項目陸續建成,業績增長確定。
「三位一體」協同效應明顯
公司同時涉足百貨、家電、超市三種業態,有利於將公司百貨品牌的優勢向其他兩種業態延伸,同時滿足顧客一站式消費需求。此外,公司通過提升自有物業來應對租金上漲。截至2010年底,公司經營面積約為36萬平方米,其中自有物業約為23萬平方米,佔比達63.88%,預計今年自有物業比例提升至70%以上,2012年達到80%,從而有效抵禦租金上漲的壓力。
超市加強管理經營狀況改善
公司在南通地區壟斷優勢明顯,具有較強的品牌認知度和消費粘性,主力門店南大街店的擴建、裝修期間的客流量仍明顯高於周圍其他百貨門店。其10年銷售收入達17.7億元(人民幣,下同),遙遙領先於金鷹、亞萍國際、僑鴻國際等百貨門店,八百伴商場只有南大街店的1/4多一點。電器在南通市場佔有率達50%以上;超市引入一流管理團隊,經營狀況不斷改善。
盈利預測及投資建議:我們上調2011-2013年每股收益(EPS)至:0.94元(人民幣,下同)、1.22元、1.46元(此前:0.88元、1.14元、1.36元),其中商業街、住宅等銷售對應EPS分別為:0.12、0.15、0.12,給予商業30倍市盈率(PE),目標價:25.8元,地產對應1.2元。首次給予「買入」評級。
風險提示:區域競爭加劇,成本大幅上漲,外延式擴張存在不確定性。
|




 放大圖片




