 放大圖片 
東方證券
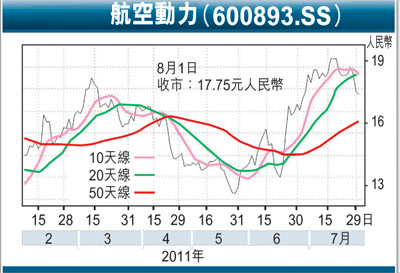
航空動力(600893.SS)航空發動機及衍生產品實現收入1.75億元(人民幣,下同),同比增長25.52%;非航空產品及貿易實現收入7.78億元,同比增長179.15%;出口轉包實現收入5.92億元,同比下滑13.93%。公司航空發動機及衍生產品實現了預期中的穩定增長;非航空產品,公司規劃每年保持30%以上的增長和「十二五」末銷售收入50億元,未來非航產品也將成為公司的增長力量之一;公司出口轉包下滑,表明世界經濟的恢復低於預期,同時也因為產品結構調整,下半年公司新產品試製將逐步完成並轉入批產,公司外貿轉包業務有望好轉。
力拓民用航空發動機產業
近期,中航發動機公司與Honeywell簽署了《小型發動機合作備忘錄》,共同為中國市場開發噴氣式發動機,未來將延伸至全球商用、通用航空以及民用直升機;南方公司開發的通用航機的活塞發動機進入了持久試驗階段,預期12月完成適航首飛,明年獲取民用航空產品型號合格證;中航湖南通用航空發動機公司成立,主要生產民用渦軸、渦槳、活塞發動機,預計到2015年,公司將實現產值20億元以上,到2020年,將實現產值60億元以上。從近期的一系列舉動來看,中航工業在民用航空發動機領域已取得一定進展。
政策支持後續發展動力足
近年來,國家日益重視航空發動機的研製,航空發動機產業政策有望取得突破。今年兩會期間,有代表建議未來20年對航空發動機產業鏈投入1,000億元;同時,航空發動機有望列入國家重大科技專項,從而有利於國家資金直接投入航空發動機的研製;中航工業在「十二五」期間將自主投入100億元發展航空發動機技術。
在國家政策和資金的大力支持下,我國航空發動機將進入快速發展期。公司未來新型號不斷突破,帶動收入保持10年高速增長。公司WS10主要裝備於我國三代機,隨著我國三代機的列裝,公司該型產品將實現快速增長;未來我國直升機、梟龍戰機、L15教練機、艦載機、大運、大客均將取得突破,公司收入將保持長期快速增長。
投資建議:我們預計公司2011-2013年每股收益(EPS)分別為0.28、0.36、0.48元。
維持公司「買入」評級,目標價為20元。
|




 放大圖片




