 放大圖片 
國金證券
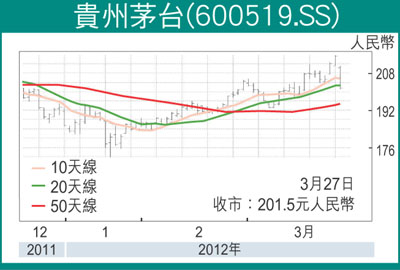
貴州茅台(600519.SS)2011年業績快報:淨利潤同比增長73.49%,即87.63億元(人民幣,下同),對應每股收益(EPS)為8.44元。2011年業績繼續超出市場預期。四季度單季淨利潤為21.94億元,單季實現翻番以上增長。
淨利增7成 領跑一線白酒
2011年是高端白酒十年以來的一個大年,尤其是去年四季度呈現加速增長態勢。茅台四季度單季即實現106%的增長,從我們了解的情況來看,國窖1573在四季度同樣出現井噴式增長。我們認為去年茅台和國窖出廠價儘管沒調整,但都在三四季度調整了計劃外價格,出廠價上漲預期刺激經銷商大幅囤貨及產業外資本入場是銷售井噴的主要原因。
淡季批零價格仍有所回落,部分地區探底至1,450元。我們認為目前茅台批零價格已經築底,經銷商甩賣意願減弱。相比五糧液和國窖較薄的批零差價,茅台2012年依然維持豐厚的批零差價,良好的渠道價差護城河讓茅台能更加從容應對。
打造漢醬酒仁酒品牌
放慢「奢侈化」步伐,階段築頂白酒行業。茅台零售價格持續攀升給公司帶來較大社會輿論壓力,我們認為公司將通過直營店的投放,實現增收同時增強零售價格控制力。我們預計2012年直營店試點20-30家,投放量在1,000噸左右。次高端去「茅台」化,重點打造漢醬酒、仁酒和名將酒等子品牌,同時逐步淡化茅台系列產品。
在2012年白酒走向分化的預期下,貴州茅台將是不確定性中最值得持有的白酒品種之一。強有力的品牌、剛性的消費需求、新團隊更好更快發展的決心都是值得堅定持有的原因。
投資建議:略微提升盈利預測。2011-2013年的EPS將分別達到8.44元、11.79元和16.00元,同比增長73.51%,39.64%和35.67%。
|




 放大圖片




