 放大圖片 
國浩資本
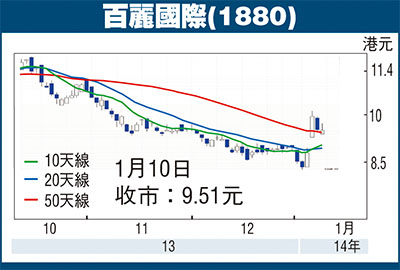
百麗國際(1880)自1月6日的52周低位8.36元累積反彈19%。本行相信以下為過去兩日的強勁反彈主因:1)其2013年第4季的營運數據顯示鞋類業務的同店銷售增長已穩定在1.3%(按季持平),這較部分市人士預期的負增長為佳;2)股價急升牽動沽空平倉的活動,因百麗在2013年最後兩個月的沽空量較2013年全年的平均量高37%; 3) 百麗股價在過去3個月大跌,去年第4季表現落後於恒指18%,再加上未來有機會增加股息派發比率,或吸引部分長線的投資者趁低吸納股份。
雖然隨着中國經濟的逐步恢復,百麗最壞的時刻或已過去,本行預期2014年其鞋類業務的同店銷售增長或只會為3%(2013年為2%),而運動服的同店銷售增長或會維持在5.5%左右。由此,本行認為百麗主業務的利潤率仍未獲改善,因1)利潤水平較低的運動服飾業務的銷售增長高於鞋類業務;2)過去12個月公司在三四線城市新開的店舖有可能需要較長時間來達到收支平衡的水平,因這些地區的平均每店銷售生產力低於第一線和二線城市;3)由於公司的同店銷售增長持續低迷而產生的營運去槓桿化。
抗衡「割喉」 助保毛利率
唯一令人鼓舞的訊號是百麗似乎並不主張以提供更大的折扣來抗衡同業及網銷的激烈競爭,這有助保障其毛利率。然而,本行認為人工的增長及新店偏低的平均每店銷售生產力將會繼續對公司的經營利潤率構成壓力,除非鞋類業務的同店銷售增長回復至6%的合理水平。
根據本行估計,公司2013及2014年的每股盈利分別為0.522元人民幣及0.569元人民幣,現時其2014年市盈率為14倍,而每股盈利增長為9.0%,估值合理。本行因此將其評級上調至持有,而目標價不變仍為10.0元。股價在短期內或仍會因沽空平倉活動及市場氣氛改善而上升,惟本行認為基於2014年其同店銷售增長仍然低迷,其長線投資價值仍需時間考驗。建議投資者於股價接近12.0元水平時沽貨離場。
|



 放大圖片




