
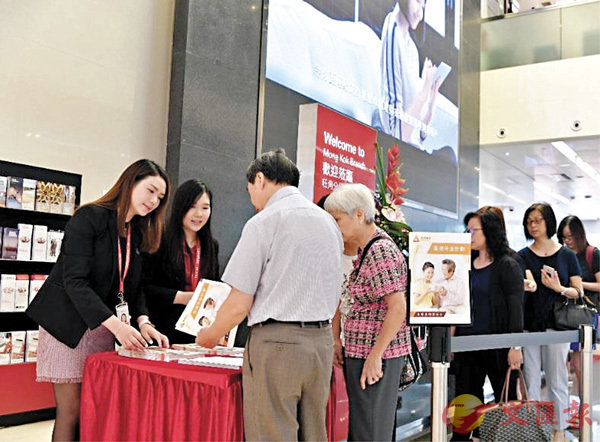
 ■圖為銀行客戶較早前排隊領取香港年金計劃「認購意向表格」。 資料圖片
有人說退休是第二人生的開始,即將退休或剛退休的你又會怎樣安排?參加一個攝影深造課程?立即前往澳洲看大堡礁?或是到非洲看動物大遷徙?無論如何選擇,相信大家最擔心是退休後如何為自己製造可觀且穩定的被動收入。政府早已在2000年為打工人士建立第一重退休保障安全網-強積金,其後分別於2011年及今年推出安老按揭計劃及公共年金計劃,解市民所需。■康宏理財服務有限公司助理聯席董事 何嘉騏
安老按揭計劃是專門為55歲或以上持有樓宇的長者而設,將他們自住的物業抵押予銀行,每個月既可得到一筆生活費亦可繼續安居在原物業;但留意此類計劃只適合擁有物業人士,對未持有物業的市民其實沒有幫助。至於公共年金則為65歲或以上人士而設,內部回報率暫定約四厘,投保額由最低5萬至100萬港元。
按個人部署退休生活
對於部分市民來說,年金的固定收益可以提供退休後的穩定現金流,但金額未必能應付退休生活所需的開支,例如龐大突發的醫療開支及一些高消費的個人退休目標等等。因此,除政府的政策協助外,市民亦積極另覓投資機遇,務求享受退而無憂的第二人生。
購買年金要知四件事
現時備受歡迎的年金保及類近的保險產品,由於彈性靈活及回報吸引,適合不同年齡層,故越來越多保險公司推出相關產品,但大家在選購這些保險產品時,可留意以下細節:一、年金率。年金率是每年支取年金金額佔本金的比率,市民可清楚計算到退休後每月收入。但留意年金率並不代表內部回報率。年金計劃有「派息兼派本」特性,因此「內部回報率」才是實際回報率。所以當大家去選擇年金產品時,可比較內部回報率,再作出最適合自己的決定。
二、年金提取方式。個別年金計劃可讓投保人選擇不同年金提取方式,如定期每月收取退休儲蓄、延期至10年或更長時間。
另外,亦可考慮繼續累積所得的年金金額,只在有需要時才提取,透過雪球效應從而賺取更多利息。若不幸於年金期內身故,可選擇讓受益人繼續收取當時餘下的年金金額,直至年金期結束為止。
三、投資年期。保險公司推出的年金計劃,普遍都是延期年金。延期年金是指第一次供款時間與第一期派發年金時間有差距,大部分延期年金可讓投保人選擇5年、10年、甚至20年供款,亦可因應距離退休時間,以決定供款年期。
四、保證及非保證收入。投保人需留意年金計劃設置的保證回報及非保證回報。
建議選取保證回報較高的年金計劃,因為坊間部分儲蓄計劃是以非保證回報較高作為賣點,但最後實現率都很低,建議投保人在購買年金計劃時多留意保險公司的詳細報告,或請專業理財顧問協助進行分析。
本內容僅供參考,不構成任何投資/投保建議及邀約,請不要依賴本文件作投資/投保決定。筆者已盡量確保所提供資料(包括數據)之準確性及可靠性,惟並不表示該等資料可作為消費者的指引,倘有關資料之任何不確、不足或遺漏等,所引致消費者有任何損失或損害,筆者及康宏一概毋須承擔相關責任。所述之計劃視乎個別產品供應商而定,有關產品計劃之詳情及細則,以產品之主要說明文件為準。