 放大圖片 
時富金融投資集團
李寧公司(2331)最近公布2008年上半年業績,期內公司收入增長60.3%至30.60億元人民幣,息稅前利潤加折舊及攤銷(EBITDA) 上升65.5%至4.95億元人民幣。權益持有人應佔溢利增長68.3%至3.33億元人民幣。權益持有人應佔溢利率增長0.5個百分點至10.9%,每股基本盈利增長67.8%至0.32元人民幣。公司宣布派中期股息,每股普通股9.63分人民幣。
在上半年原材料及人力成不大幅上漲的情況下,公司毛利率維持在48.4%的較高水準,較去年48.7%基本持平;期內公司能維持穩定的毛利率,主要受益於有效的成本管理,從內部運營效率、供應鏈管理等方面緩解人工、材料及相關成本上漲的壓力。其中公司平均存貨周轉期由71天降至61天,平均應收貿易款項周轉期由55天降至47天,平均應付貿易款項周轉期則由69增至71天,顯示公司經營效率不斷提高。
期內公司零售店舖達6,393間,淨增加717間或12.6%,李寧牌店舖達5,853間,淨增加620間或11.8%。其中特許經銷零售門市店由07年底的5301家增14.2%至6056家,而直營門市則由357家減少10.1%至337家。二、三線城市新開店舖數量佔期內總新開店數的57.3%。期內公司銷售予特許經銷商的比例由去年同期79%增至84.5%,直接經營零售店及特約專櫃銷售則由18.1%降至12.5%。相關店舖數和銷售比例的變化顯示公司經營重點正在進一步偏向特許經銷,這有助於管理資源的集中。
經銷及行政費用率降低
期內公司經銷成本8.98億元人民幣佔公司收入29.4%,較去年同期28.6%上升0.8個百分點。經銷費用率的上升主要由於公司廣告、贊助及店舖裝修,以及運輸及物流開支持續增長。公司行政開支為1.91億元人民幣佔公司總收入6.2%,較去年同期7.8%下降1.6個百分點,這主要獲益於公司業務擴大的規模效應。公司經銷及行政費用率由去年同期的36.4%下降為35.6%。
與Lotto品牌合作惹關注
七月底,李寧與Lotto Sport訂立特許協定,李寧在未來20年內以最低9.34億元人民幣獲取使用Lotto商標於中國就特許產品的開發、製造、營銷、宣傳、推廣、分銷及銷售的獨家特許權。考慮到特許權的價格高達9.34億元人民幣,同時公司還將為相關渠道的建立進一步投入,我們認為此次與Lotto品牌的合作在分散公司管理資源的同時能否帶來顯著的業績提升值得進一步關注。
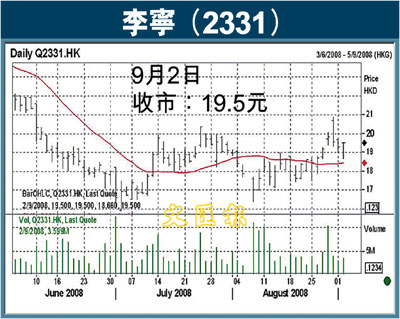
維持公司增持評級,目標價21.50港元(昨收19.5元)。我們預計08年公司收益及純利有望分別增長55%和58.02%至67.3億元及7.5億元人民幣,公司股價現價相等於08年度預期市盈率23倍。我們給予公司買入評級以及未來21.5港元的目標價,相等於08年度26倍預期市盈率。
|


 放大圖片



