 放大圖片 
大福證券
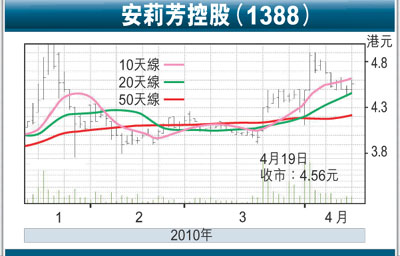
安莉芳控股(1388)2009年盈利按年增加59%至1.14億元,超出我們預期,原因是該公司收入穩定增長、毛利率改善及成本效益提高。內地繼續成為安莉芳的主要重點市場,佔總營業額89%,按年增加23%至10.50億元,而香港則佔總營業額8%,按年增加10%至1.00億元。年內,該公司在擴大銷售網絡方面繼續採取審慎態度,店舖數目淨增加123間,使總數達1,680間。
該公司的收入按年攀升21%至11.76億元,而毛利率則由2008年的78.6%上升1.4個百分點至80.0%,創紀錄新高。經營開支對營業額比率由2008年的70.8%下降至2009年的66.6%,銷售及分銷開支以及行政開支分別由2008年的58.5%及12.0%減少至55.7%及10.6%。開支下降的原因是該公司的成本控制措施得宜帶來效益及新店數目較2008年有所減少,使廣告及裝修開支按年減少19%。
財政穩健 持有淨現金
安莉芳的財政狀況仍然穩健,於2009年底擁有淨現金2.89億元或每股0.72元,由於存貨周轉日數由2008年的575日下降至2009年的548日,使營運資金減少。
隨着中國消費氣氛回暖,該公司正計劃推出新品牌,定價更低於大眾可負擔的芬狄斯品牌,以進一步擴大其客戶覆蓋率。同時,該公司繼續採取多品牌策略,增添競爭優勢。其核心品牌仍為安莉芳,但由於芬狄斯所帶來的收入貢獻增加,安莉芳品牌所帶來的收入貢獻由2008年的60.2%下降至2009年的56.6%,而芬狄斯所佔的收入比例則由2008年31.5%增加至35.4%。安莉芳品牌錄得收入6.65億元,按年穩定增長14%。而針對年輕客戶及定價較低的芬狄斯廣受市場歡迎,已成為該公司的主要增長動力,於2009年錄得收入按年增長36%至4.16億元。
續擴大分銷網迎合市場
年產能維持於合共1,480萬個標準產品件,與2008年相同。然而,該公司繼續擴大其分銷網絡以迎合市場需求,尤其是二三線城市的網絡,並計劃增加其山東廠房的產量,以應付2010年的需求。
展望將來,安莉芳將在開設新店方面繼續採取審慎方針,並預期將於2010年開設100間新店。該公司現時並無於二三線城市設置店舖,但將擴展至有關地區,以把握該區的增長潛力。我們繼續看好安莉芳,並相信該公司將維持於中國女裝內衣市場的領導地位,而由於其多品牌策略可滿足廣泛消費者的需求,該公司的零售業務亦可穩健發展。我們繼續給予該股買入評級,目標價為5.95元,相當於2010年預計市盈率16.1倍,按該公司2009-2011年的預測每股盈利複合年增長率31%或市盈率與增長比率0.5倍計算,有關估值並不高昂。
|


 放大圖片




