 放大圖片 
中銀國際
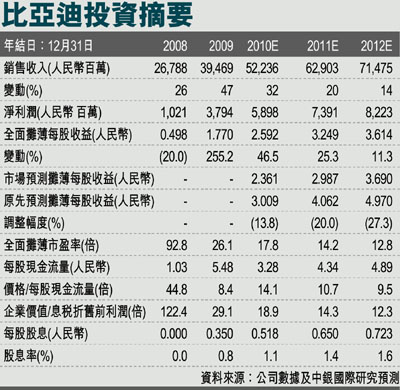
比亞迪股份(1211)公告7月汽車出貨量同比增長4%、環比下滑7%。同時,公司將全年銷售目標從80萬輛下調到60萬輛。我們認為汽車銷售增長放緩主要是因為經銷商的庫存積壓所致。我們預計2季度淨利潤將同比增長59%、環比下滑35%至11.09億人民幣。但是,我們認為公司在能源行業將迎來持續增長的機遇。新能源汽車和太陽能分部已經開始帶來貢獻。我們將該股目標價從88.00港元下調到65.00港元,維持買入評級。
比亞迪股份公告7月其汽車出貨量同比增長4%、環比下滑7%至33,046輛。1-7月累計出貨量同比增長57%至322,000輛。7月汽車出貨量增長放緩主要是因為比亞迪力作F3車型的銷售不盡如人意,出貨量僅達到14,836輛,環比下滑31%。我們認為,經銷商的庫存積壓是6、7月份公司出貨量增長放緩的主要原因,我們了解到庫存周轉天數已經達到1.5-2個月,通常應該不到1個月。同時,比亞迪自身的庫存天數僅為10天左右。
我們以前曾經提到過,比亞迪銷售渠道的快速擴張導致在終端需求出現疲軟的時候很難管理庫存。我們發現,相比合資品牌,內地汽車生產商通常對渠道庫存控制更少。預計在渠道庫存被消化之後,比亞迪的汽車銷量才有望恢復增長,這大概還需要1-2個月的時間。
新能源汽車潛力待發揮
由於公司調整了汽車銷售目標,因此我們將比亞迪2010年的盈利預測下調13.8%。然而,我們認為中期來看公司還有一定的增長空間。首先,新能源汽車的登場將成為汽車行業長久的發展動力,無論是在電池還是車輛方面,我們相信比亞迪都具有一定的優勢。我們預計公司超過75%的利潤將來自於汽車銷售。第二,作為內地主要的TD-SCDMA手機製造商之一,比亞迪將繼續獲得諾基亞和華為的ODM(原始設計製造商項目)訂單。約有20%的手機收入來自於ODM項目。ODM的盈利可見性較好,利潤率超過組裝業務。第三,比亞迪的光電池和模塊產品已經開始貢獻收入,收入達到2億人民幣左右。公司在太陽能方面的大筆投資將在未來幾年結出豐碩的果實。
該股目前股價為16.5倍遠期市盈率,我們認為估值不貴。根據歷史平均市盈率(13.2倍)加上一個標準差(5.8倍),我們以19倍市盈率對該股估值,得出目標價65.00港元,相比先前的88.00港元有所下調。我們對比亞迪股份維持買入評級。 (摘錄)
|


 放大圖片




