 放大圖片 
民生證券股份
近日,我們對唐山港(601000.SS)進行了聯合調研。截至2012年第三季度,首鋼碼頭累計完成吞吐量達2,100萬噸,裝卸周轉率明顯高於周邊碼頭,貨量回流趨勢繼續加大,完成符合我們對其逆勢業績更強的判斷。我們預計2012年首鋼碼頭逆勢增長3,000萬噸,明年公司吞吐量的增長仍將以首鋼碼頭為主,全年吞吐量有望達到4,500萬噸,增長50%。
首鋼碼頭全年吞吐料3千萬噸
首鋼碼頭投產以來,包乾費基本與周邊碼頭持平,並高於公司老碼頭,公司的平均費率預計將有所提升。但由於新碼頭投入初期的成本壓力較大,成本的增加一定程度上攤薄了公司的短期業績。我們認為,隨著首鋼碼頭財務費用的大幅減少,成本端壓力將在今年四季度減輕,提價帶來的淨利潤率提升將在年底前充分體現。
公司首鋼碼頭投產之後,市場普通認為公司老碼頭貨量會有所減少。但由於老碼頭在小貨種佔比的增長,及最低的包乾費,老碼頭的貨量在弱勢仍保持同比增長。我們認為,公司腹地的長久汽車、開灤煤化工項目的投產,及鎳礦等小礦種的大幅增長將保證公司老碼頭的上升空間。
公司連續四年利潤增幅超30%,在港口業績增長普遍回落的背景下,公司憑借價格、堆場優勢業績增速遠超過其他的港口公司。從兩港區吞吐量的拆分來看,京唐港區增速遠超過曹妃甸港區,競爭優勢已經確立。公司成本進入下降通道,2012年四季度淨利潤率將出現提升。
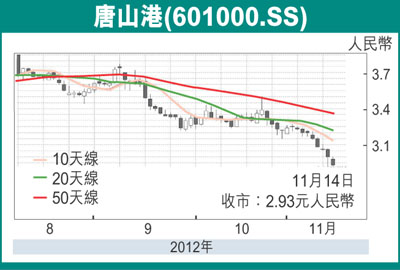
考慮到公司未來的成長空間,我們預計2012至2014年每股收益分別為0.31元、0.46元及0.61元人民幣,目前股價對應的市盈率為10.46倍、7.09及5.35倍,維持「強烈推薦」評級。
|




 放大圖片




