檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2013年9月4日 星期三
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

H股透視:中鐵建盈利增速料加快


http://paper.wenweipo.com   [2013-09-04]     我要評論
放大圖片

國浩資本

 中國鐵建(1186)日前公布中期盈利按年升47%至47億元(人民幣,下同),業績優於市場預期。本行相信分析員將會在未來數天相繼上調對公司的盈利預測,此因素將成為公司短期內的股價催化劑。

 中國鐵建收入按年升28%至2,360億元,主要是受惠於公司基建建築業務穩健的增長(按年升9%,並佔公司整體收入的81%),以及新業務發展迅速,其中物業發展收入按年急升229%,佔整體收入的2%,而物流服務收入按年急升108%,佔整體收入的13%。毛利率按年收縮0.4個百分點至2013年上半年的10.0%,主要是由於鐵路項目的延期,雖然收入增長強勁,但管理層仍能夠控制銷售管理成本的上升。期內銷售管理成本佔收入比例按年跌0.8個百分點至3.5%。由此,公司的淨利潤率亦增加0.3個百分點至2.0%。

擁合約3440億 新約增23%

 展望將來,本行留意到新增合約增長強勁,現時在手合約足夠未來3年的業務發展。在中期業績期間,公司新增合約按年升23%至3,440億元,當中鐵路建設按年升178%,地鐵按年升64%,公路按年升27%。截至2013年上半年,訂單銷售比達2.8倍,情況理想。

預測PE7.8倍估值吸引

 管理層預計經營費用相對營業額比率將於2013年下半年持續下降,主要因為行政開支及研究費用等會進一步裁減。管理層將上半年毛利率收窄歸咎於鐵路項目延期,這主要是由於當局資金狀況較緊張。隨著流動性改善,預料公司2013年下半年的毛利率將反彈。

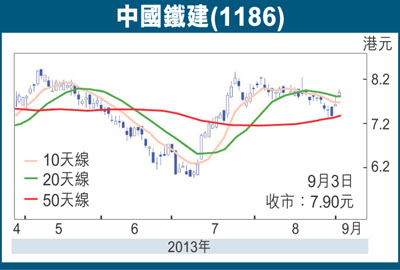
 根據巿場共識,公司2013年營業額增長達12%,毛利率可達9.48%及純利增長11%。若管理層的預期最終落實,本行相信公司2013年下半年盈利增速將加快,這令現時巿場預測顯得保守。現價相當於7.8倍2013年巿盈率(PE),每股盈利增長12%,中鐵建的估值並不昂貴。維持買入評級,6個月目標價為9.60港元(昨收7.90港元),相當於10倍2013年巿盈率。

相關新聞
經濟漸復甦 歐元區前景樂觀 (2013-09-04) (圖)
部分歐洲或歐元區的中小型企業股票基金表現 (2013-09-04) (圖)
月入低於7100元將不用供款 (2013-09-04) (圖)
數碼收發站:建行巨型沽盤清倉利長線 (2013-09-04)
股市縱橫:昌興異動 炒大折讓 (2013-09-04) (圖)
紅籌國企/窩輪:中建材有力追落後 (2013-09-04)
大市透視:大市上攻勢頭未改 (2013-09-04)
投資觀察:市場對經濟復甦信心回升 (2013-09-04)
H股透視:中鐵建盈利增速料加快 (2013-09-04) (圖)
AH股差價表(9月3日收市價)*停牌 (2013-09-04) (圖)
投資攻略:中美經濟穩增 亞股基金可捧 (2013-09-04) (圖)
金匯動向:澳不減息 空倉回補 紐元反彈上望79美仙 (2013-09-04)
金匯出擊:央行料低息 歐元續調整 (2013-09-04)
數碼收發站:中歐PMI齊報喜 股市延升勢 (2013-09-03)
股市縱橫:康宏獲注資產管理成催化劑 (2013-09-03) (圖)
紅籌國企/窩輪:內地經濟增速 江銅有運行 (2013-09-03)
大市透視:大市轉強 挑戰上月高位 (2013-09-03)
投資觀察:美最新就業數據勢成焦點 (2013-09-03)
紅籌透視:招商局兼具滬深發展概念 (2013-09-03)
窩輪牛熊策略:期指突轉勢 暫宜觀望 (2013-09-03)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多