檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2013年10月23日 星期三
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

港股透視:運費易升難跌 太航看高一線


http://paper.wenweipo.com   [2013-10-23]     我要評論
放大圖片

國浩資本

太平洋航運(2343)以小靈便型及大靈便型乾散貨船提供海洋運輸服務,公司近日公布了2013年第3季的經營狀況。公司2013年第3季的表現優於同儕。按14,410小靈便型乾散貨船收租日計算,第三季度日均收入為9,550美元(淨值),相比之下,小靈便型乾散貨船現貨市場於第三季度的日均租金為7,500美元(淨值)。

小型乾散貨船末季需求大

管理層表示,較出色的表現歸功於船隊規模不斷擴充及以貨運為主的乾散貨運業務模式。管理層預期在季節性需求推動,以及新建造貨船交付減少下,小靈便型乾散貨船第四季度現貨市場表現強勁。本行認為這將支持公司未來兩個月的股價表現。

隨�茼瘛~供需格局改善,預料2014年的現貨租金水平將上升,管理層並不急於為2014年的船期爭取合約。2014年已簽訂的30,400小靈便型乾散貨船收租日中,僅22%已按日租10,320美元(淨值)訂約。這明顯較2011年9月底及2012年9月底的32%及26%的訂約率為低。本行認為這策略將令公司受惠於明年乾散貨航運租金的上升。

管理層認為乾散貨航運周期的谷底已經過去,故計劃將自有貨船數量由2012年底的39艘增加到今年年底的72艘。運力的增加表明貨運數量有可能增加,這將成為2014年盈利增長的動力。基於市場共識,公司2014財年收入增長為11.9%(相較2013財年的8.0%),毛利率為10.1%(2013財年6.8%,毛利率上漲主要由於成本下降),每股盈利增長155%(2013年則下跌23.5%),現時股價相當於14.6倍2014年預期市盈率及0.98倍2014年預期市賬率。

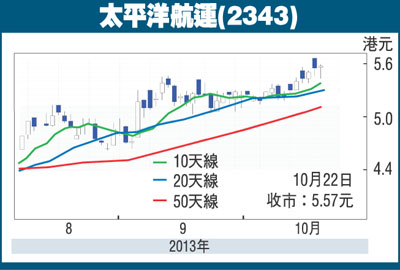
回顧過去,公司的歷史平均市賬率約1.2倍。基於波羅的海指數急升,隨�蚑韙J行業旺季,運費短線易升難跌,本行相信太平洋航運估值倍數(特別是巿賬率)將會升近其歷史平均水平。本行建議投資者買入太平洋航運,3個月目標價是6.23元(昨天收市5.57元),相當於1.1倍2014年巿賬率。巿場共識目標價是4.93元。

相關新聞
經濟臨轉型 內地迎新增長點 (2013-10-23) (圖)
部分中國股票基金表現 (2013-10-23) (圖)
中介人代勞整合 注意事項 (2013-10-23)
數碼收發站: 美難退市 資金勢湧股市 (2013-10-23)
股市縱橫:中移動急跌 中線低吸機會 (2013-10-23) (圖)
紅籌國企 窩輪:大唐買盤動力改善可吸 (2013-10-23)
大市透視:大市短期上攻勢頭仍在 (2013-10-23)
投資觀察:資金加速流入 有利港股 (2013-10-23)
港股透視:運費易升難跌 太航看高一線 (2013-10-23) (圖)
AH股差價表 (2013-10-23) (圖)
投資攻略:季績報喜 美股基金看俏 (2013-10-23) (圖)
金匯動向:央行或下調經濟預測 加元走弱料見1.038 (2013-10-23) (圖)
金匯出擊:美元偏淡 歐元延展升浪 (2013-10-23)
今日重要經濟數據公布 (2013-10-23) (圖)
數碼收發站:內地金融創新 內銀有運行 (2013-10-22)
股市縱橫:舜宇力擴產能有後# (2013-10-22) (圖)
紅籌國企/窩輪:石藥轉強有力擴升勢 (2013-10-22)
大市透視:大市初突破 朝年高位進發 (2013-10-22)
投資觀察:港股聚焦中資三季度業績 (2013-10-22)
窩輪牛熊策略:期指暫觀望 待破再追 (2013-10-22)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多