 放大圖片 
國浩資本
和記黃埔(0013)公布截至2013年12月31日的年度業績,其經常性盈利為310億元,按年升17%並較市場估計高4%。
和黃總收入按年升4%至4,129億元,主要是受惠於零售業務的收入增長強勁。息稅前利潤(未計入物業重估及出售投資所得的溢利)按年升11%至646億元,主要是由於地產及酒店業務按年大增30%,零售業務按年增14%及歐洲3業務按年升54%。港口及相關服務及赫斯基能源兩個業務所錄得的息稅前利潤則錄得單位數的下跌。末期息按年升11%至1.73元,而全年的派息率則大致不變仍為32%。
2013年的財務狀況有所改善,其綜合負債淨額按年跌3%至1,210億元。加權平均借貸成本則跌0.3個百分點至3.1%。淨負債權益比重跌1.9個百分點至20.0%,為過去十一年以來的最低水平。截至2013年底,股東權益達4,266億元,或每股100.1元。
淨負債降至20% 預測PE13倍
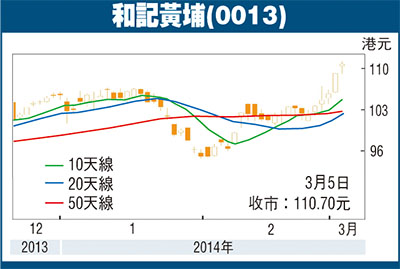
公司股價表現過去1個月、3個月及6個月均優於恒指1.0%、9.8%及9.8%。升勢主要由環球巿場前景改善及投資者憧憬公司的資產淨值會因為分拆屈臣氏及香港的電力業務而大幅上升。根據巿場報道,屈臣氏估值大約於200至250億美元,上巿集資所得約100億美元。
根據巿場共識,和黃現價相當於13倍2014年巿盈率(PE),相對過去五年16.0倍的平均預期巿盈率折讓19%。2014年每股核心盈利預期增長11%至8.05元。過去5年的預期巿賬率(PB)介乎0.42倍至1.24倍,平均0.85倍。現價相當於2014年巿賬率1.0倍,按過往表現計,和黃的估值不算便宜,然而,由於公司將於未來12個月出售資產,以巿賬率計的估值基準應該提高。巿場共識資產淨值約每股140元,現價相對折讓25%。本行維持和黃的買入評級,12個月目標價由119元上調至120元(昨天收市110.7元),相當於15.0倍2014年巿盈率。巿場共識目標價121元。
|



 放大圖片




