 放大圖片 
國浩資本
比亞迪股份(1211)於4月24日公布了2014財年首季業績,由於傳統汽車業務的弱勢,收入按年下跌9.0%至117億元(人民幣,下同)。淨利潤按年跌89.3%至1,200萬元,與此前管理層給出的指引相符。公司預計2014年上半年淨利為3.5億-4.9億元,按年跌18.0%至按年升14.8%,來自新能源汽車和手機零件及組裝業務的增長被傳統汽車疲弱的銷售和太陽能業務的虧損所抵銷。
新車型助傳統車銷情改善
傳統汽車銷售自2013年10月國家提高了3,000元節能補貼的門檻後持續受壓。2014年首季,公司總汽車銷量按年跌27.8%。我們認為銷售的疲弱將於推出新車型後得到一定的改善(SUV S7將於4-5月推出,轎車G5將於6-7月推出,小型MPV M3將於年底推出)。但是,考慮到中國汽車銷售增長的放緩及更加激烈的競爭,我們相信比亞迪的傳統汽車業務將於2014年面臨巨大挑戰,從而對利潤率產生壓力。
新能源車首季僅達標15%
受益於有力的政策,比亞迪的新能源汽車業務出現飛速增長。2014年首季,e6及秦的總銷量分別達619台及2,384台。但相較其5,000台及15,000台的全年銷售目標,公司合共僅完成了15%。由於基礎設施的缺乏及更多的生產商(尤其是一些擁有較高技術的外國品牌)選擇進入這一市場,比亞迪新能源汽車的前景仍然具有不確定性。即使此目標最終能夠被完成,新能源汽車業務對利潤的貢獻將十分有限,且有可能為負面。公司計劃在2014-2016年每年推出一款新能源汽車的新車型。
預測PE70倍 估值不吸引
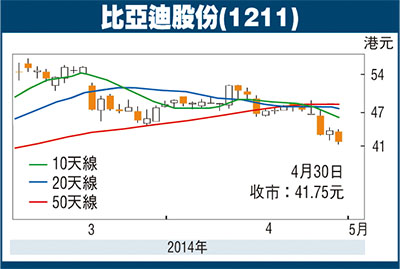
根據盈利指引,公司業務於今年二季度將出現良好的恢復。但2014年上半年的盈利指引僅相當於彭博編輯的全年預測的28%-39%。若要達到市場預期,公司於往後季度需連續公布亮麗的業績。因此,我們將2014財年的盈利預測下調7.2%至11.56億元(每股盈利0.491元),現時股價相當於70.1倍預期市盈率(PE),估值並不吸引。公司股價連日下跌,使其自2014年3月19日的高位已下跌22.3%。我們認為新能源汽車業務的正面前景已在股價中表現。本行重申沽售評級,目標價36.80港元(周三收市價41.75港元),相當於60倍預測市盈率。
|



 放大圖片




