 放大圖片 
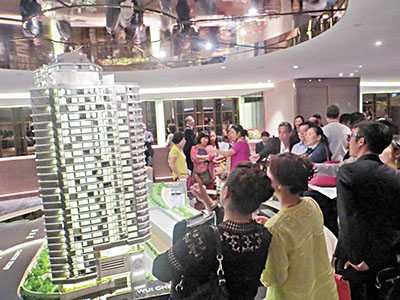
■發展商續推優惠刺激一手成交,故未來成交料仍會由一手市場主導。資料圖片
香港文匯報訊(記者 周紹基)樓市出現小陽春,除花旗外,摩通早前發表一份50多頁的報告,重新看好地產股,剛好與四叔的言論「一唱一和」。該行分析認為,長實最近推出的新盤反應理想,指市場積累了一定需求、本港地價回落、美債息率回落等,皆屬正面因素。
樓價跌幅預期大幅收窄
摩通預料,本港一手樓價自2013年10月已有15%至20%的調整,相信二手樓價不會以此幅度調整,由原來看跌20%至25%改為跌5%,故看好地產股有條件收窄股價與資產淨值的折讓率。故此,提升新世界(0017)、恒地(0012)、信置(0083)及嘉里(0683)的投資評級至「增持」,維持首選新地(0016)及長實(0001)的投資建議。
摩通指出,近期本港新盤銷售率高,加上美國債息下降,相信本港發展商的基本面正在改善,不應以過去預期的低估值交投,相信該等公司將會重估。
摩通上調長實的目標價,由154元升至164.4元。新世界目標價由7元升至11元,恒地目標價由39.4元升至60元,信置目標價由10元升至14元,嘉里目標價由26.4元升至32元。
發展商基本面正改善
該行認為,目前二手成交回升,新盤銷售率高達80%至100%,即反映樓價不會大幅回落,相信發展商目前的環境比收租股更有利。該行料低利潤率項目仍可為發展商帶來不錯的回報,利潤率的高低也取決於發展商計劃發展的檔次。該行認為,新界地價回落,將為發展商帶來正面的機會。
星展唯高達(DBS)的報告亦指,住宅樓價未見大跌,使地產股現估值水平吸引,除長實外,也看好新地可追落後,目標價為124.6元。該行指,新地股價比恒地及長實落後,值博率更高,目前新地報106.9元,上望有17%的空間;相反,恒地自今年低位36.46元至現價,已累計升26%,55元阻力位需時確認突破。
|



 放大圖片




