 放大圖片 
韋君
今天為6月市最後一個月交易天,大市仍持穩於23,100/23,300水平半年結的機會較大。
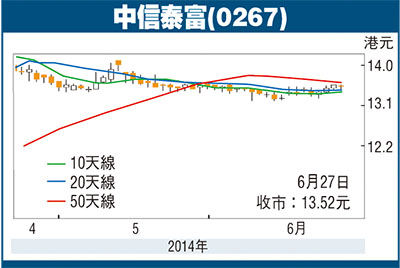
中信泰富(0267)收購母公司中信集團資產的交易已於6月3日獲董事會批准,配售予投資者的進展也十分順利,所以集團爭取在7月份完成的可能性已大增。在收購完成後,中信泰富將更名為中國中信股份。該股經過一段長時間的窄幅橫行後,已不妨加以留意。
根據中信泰富收購母公司中信集團資產計劃的詳情顯示,收購代價2,269億元人民幣(約2,865億港元),相當於中信集團2013年市賬率1.01倍,為現時中信泰富493億元市值的5.81倍。收購代價將以現金499億元人民幣及發行總值約1,770億元人民幣中信泰富股份支付,以每股發行價13.48港元計,新股發行量約212.54億股,相當於現有已發行股本的582.39%或佔擴大後股本約85.3%,現金代價的資金來源則會以透過向機構投資者配售新股股份募集。
講開又講,集團繼5月份公布向15位投資者配股後,最近再向10位投資者以每股13.48元配售約3.97億股或佔收購完成後總發行股份之1.59%,涉資6.9億美元或53.48億港元。投資者之中,包括騰訊(0700)、周大福代理人、中化香港和中國信保等。
礦業影響減 金融佔主導
中信泰富去年錄得純利上升9.1%至75.88億港元,當中佔總營業額46.9%的特鋼,經營溢利增長4.5倍至20.63億元。不過,位於西澳的中澳鐵礦項目,則導致虧損大增1.1倍至22.01億元。集團現時業務很大程度受特鋼及中澳鐵礦項目的營運表現影響,而收購中信股份後,這種情況將完全扭轉,並由金融業務取代。值得一提的是,中信股份今年首季淨利潤按年升8.57%至76.73億元人民幣,其注資後的盈利亦由注資前的75.88億港元大增5.4倍至484.3億元人民幣。
在收購之後,中信泰富將分別佔到中信股份資產、收入和利潤的97%、88%和98%左右,因此,其評級可能會上調到和中信股份相同的水平,對基金的吸納力勢將大增。另外,注資及股份發行完成後,隨着該股所佔的指數比重增加,相信來自追蹤指數基金的需求亦將增加。
中信泰富有望於下月完成鯨吞母公司資產,早前困擾市場的不利因素將隨之被大幅「攤薄」,該股後市將不難成為日後「滬港通」主要追捧對象。現價13.52元已具低吸價值,中線有望突破52周高位16.54元向18元推進。
|



 放大圖片




