 放大圖片 
比富達證券(香港)
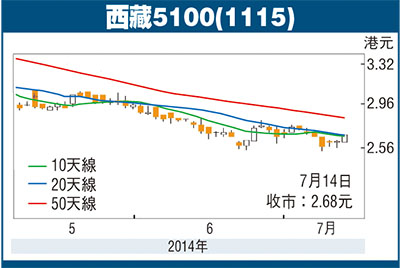
西藏5100(1115)一直被負面消息困擾,近日終於一掃而空!6月30日,該股公佈與中鐵快運已重新簽訂採購合同,新合同於7月1日生效,為期一年,期間須公司採購5萬噸瓶裝礦泉水。這消息對該股是一個大喜訊。因為舊合約已早在2013年12月底結束,今年首6個月雙方是沒有銷售合約。由於中鐵快運是單一最大客戶,佔總銷售額41%,市場憂慮其業績大幅倒退,股價由年初高位計,已大幅跌逾三成。但是,經過一輪股價大調整,加上目前已經重新簽訂合同,筆者相信現價已完全反映利淡因素,調整將告一段落。
單一客戶依賴減至4成
雖然中鐵仍是該股單一最大客戶,但該佔比已較數年前大幅減少。翻查過往記錄,2011年度中鐵訂單佔比總收入62%;2012年佔比大幅回落至47%;2013年已減至41%。由此可見,公司對中鐵單一客戶的依賴已逐步減少,而管理層的目標是將進一步降至20%。為此,公司去年已成功開發航空線客戶,包括深圳航空、山東航空及奧凱航空等。除此之外,公司亦積極拓展零售,不但拓展超市、酒店、餐飲及夜場,亦開展電子商務平台。根據此發展趨勢來看,筆者相信管理層的目標比例應該可以在兩年內達到。
冰川泉水不再是唯一產品
除了拓展航空線和零售客戶外,去年公司還收購了天地綠色30%股權,加上之前35%的持股,隨即擁有65%的控股地位。天地綠色主營業務是生產和營銷青稞啤酒,以高端市場定位,在西藏地區市佔率達20%。2013年全年總收益1.39億元,佔公司全年總收益18%。筆者認為,完成收購天地綠色是一個里程碑!因為公司不但可以降低對單一客戶的依賴,還減少對單一產品的依賴。產品多元化、客戶分散化,都可以減低公司的系統性風險。
估值方面,西藏5100多年來對比行業均值或競爭對手都是存在折讓,原因是對比康師傅(0322)、旺旺(0151)和娃哈哈,其客戶和產品線都較單一化。但是,隨着逐步優化產品和客戶結構,筆者相信估值折讓一定會逐步收窄。以現價計市盈率(PE)12倍,行業PE均值27倍,股息率3%明顯高於行業均值0.87%。最後順帶一提,筆者認為中鐵未來會繼續與西藏5100簽約,這是基於一直以來中央對西藏地區的支持政策。
(本欄逢周二刊出)
|



 放大圖片




