 放大圖片 
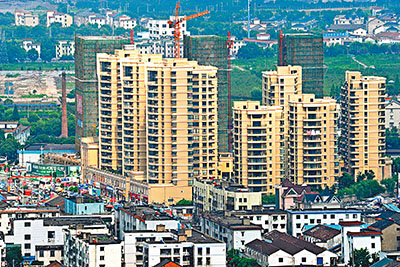
■圖為浙江省紹興市一處建設中的商品房住宅區。 資料圖片
比富達證券(香港)業務部副總經理市場策略研究部副總經理 林振輝
7月31日7月以來,積弱多時的內房板塊出現反彈,7月初至今累積升幅已達近一成。內房出現反彈,主要是因為今年內房行業整體估值處於近幾年低位,以及近期許多城市放鬆限購政策和房貸,提振了市場信心。不過筆者認為,放鬆限購作用有限,寬鬆房貸非銀行本意,銀行執行積極性不高,內房反彈難以持續。長遠來看,內房庫存過高、去化速度慢以及資金鏈緊張的狀況並沒有改變,長期表現仍然乏力。
目前內地已經有包括廣州、廈門和成都等超過30個城市取消或放鬆限購政策。事實上,限購的作用早已弱化,限購與今年以來的房屋需求疲弱沒有太大關係。放鬆限購更多是形式上的放鬆,難以激發購房需求。即使有刺激作用,持續時間也會非常短,不會超過三個月。
內房資金面持續偏緊按揭貸款的放鬆對內房銷售影響較大,也是近期內房反彈的因素之一。由歷史數據可以發現,按揭貸款的發放與內房銷售基本保持正相關。按揭貸款增速加快,商品房銷售面積也會錄得較高增長。儘管內地央行多次要求商業銀行放鬆房貸,但由於目前銀行資金來源趨向短期化,而按揭貸款周期較長,一般是10年到30年不等,再加上短期貸款利率高於按揭利率,銀行普遍對按揭貸款業務積極性不高。再者,內房已經被視為高風險行業,從風控角度銀行也會對房貸有所保留。
負債率升 資金鏈續緊張
內房庫存高企,去化速度慢,在樓市量價齊跌的背景下,內房負債率飆升,資金鏈持續緊張。2013年底至今年初,房地產信託等融資手段都維持承受着較高的資金成本。不過今年二季度之後,市場資金開始寬鬆,信託等融資利率也出現緩慢下降,內房資金壓力得到一定舒緩。然而,在境外融資的公司情況就截然相反。2014年之前,內房在境外的融資成本一向較低,但在二季度人民幣意外貶值之後,境外融資成本開始上升,對部分內房造成壓力。總體而言,信託等結構性產品市場吸引力下降,吸納的資金難以滿足內房需求,內房資金鏈仍然緊張。
下半年樓市或現降價潮
筆者預計,下半年內地樓價將會持續下跌,甚至會出現較大規模的降價潮。據中國國家統計局數據顯示,6月70城住宅均價環比下跌0.48%,其中一、二、三線城市樓價的下跌幅度分別為0.4%、0.5%和0.5%,跌幅不大。秋季是歷來內地樓盤的銷售旺季,金九銀十是地產商能否完成全年銷售目標和去庫存的關鍵月份。筆者相信,未來幾個月內地樓價下行幅度將會逐漸加大,金九銀十前後將會迎來一波降價潮。因此,筆者認為,近期內房股的反彈力度有限,內房前景仍然偏淡,投資者宜逢高獲利。■題為編者所擬。本版文章,為作者之個人意見,不代表本報立場。
|



 放大圖片




