 放大圖片 
比富達證券(香港)策略研究部高級經理 何天仲
今年內地樓市持續低迷,固定資產投資(不含農戶)增速持續下行,增速由上年20%以上水平跌至如今的16%左右。不過,內地基礎設施投資增速依然強勁,固定資產投資增速放緩,主要是受新建樓盤大幅減少所致。今年首三個季度內地GDP增速均低於7.5%的目標水平,為提振經濟,四季度中國政府明顯加大基建投入力度。本周筆者推介中國龍工(3339),因其為內地主要的工程機械製造商,業績表現穩定,有望受惠基建投資加碼。集團當前股價處於5年低位附近,估價吸引,值得關注。
業績有望改善 行業前景轉好
業績方面,據集團公布的半年業績報告,截至今年6月底,集團營業總額輕微上升0.24%至44.84億元,純利也小幅增長0.81%至3.45億元。上半年內地不少基建項目被叫停,工程機械的市場需求疲弱,不少同業出現虧損情況,相對而言,集團業績表現已算出色。此外,輪式裝載機是集團最主要的收入來源,今年上半年輪式裝載機的營業額為28.3億元,佔營業總額比重達到63.1%。由於四季度內地有大量基建項目復工,相信集團輪式裝載機等產品訂單將會顯著增加,下半年業績有望持續改善。
儘管內地今年固定資產投資增速放緩,但基建投資增長仍然強勁。今年1-9月基礎設施投資累計增速達到22.2%,其中鐵路運輸投資更按年增長25.1%。進入四季度,基建投資持續加碼,10月1日至今,中國國家發改委批覆的機場、鐵路項目金額總額已達到6,933.74億元(人民幣,下同),投入力度極大。此外,去年以來,中國不斷增加高鐵、核電等基建輸出,今年更提出「一帶一路」的宏大計劃,進一步提升基建輸出規模。長遠來看,基建投資「走出去」可以顯著改善工程機械業的行業前景,集團有望從中受惠。
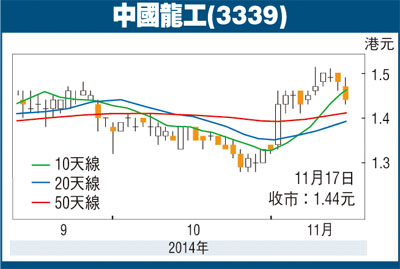
估值方面,以11月17日收市價1.44元計,中國龍工的市盈率(P/E)和市賬率(P/B)分別為10.34倍和0.7倍,均明顯低於行業平均水平。現時集團股價處於5年低位附近,筆者相信,隨着集團業績及行業前景持續改善,集團估值有望向上修復,建議買入價1.40元附近,目標價1.80元,止蝕1.20元。
|



 放大圖片




