 放大圖片 
康宏証券及資產管理董事 黃敏碩
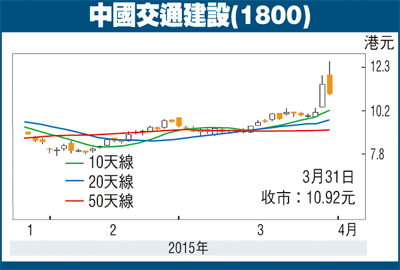
中交建(1800)計劃分拆中交疏浚於海外上市,由於疏浚工程毛利率較高,加上從去年的新簽訂單看來,疏浚業務今年有較大的反彈空間,分拆除可提升資本水平及盈利能力外,亦有利管理、品牌建設以及加快國際業務發展,釋放其內在價值,對股價有一定催化作用。
中交建日前公布全年業績,截至去年12月底,集團純利為139.85 億元(人民幣,下同),同比升11.27%;營業額亦增10.32%至3,660.42億元,當中來自於海外地區的收入為624.96億元,佔總收入約17%。同時,受惠基建建設業務、裝備製造業務及其他業務的毛利率水平上升,帶動公司的毛利率由2013年的10.2%上升至去年的 10.7%。
目前,基建建設業務仍然是集團的最大收入來源,去年增長13.3%至近3,000億元,並佔整體收入近80%。另外,管理層指出,今年會着力鞏固和提升公司在港口、道路與橋樑、港口機械等傳統業務領先地位,而在新興市場上,將特別專注於開拓鐵路、軌道交通等業務。
未完成合同總額逾8100億
於去年,集團的新簽訂合同價值為 6,084.17 億元,按年升12%,當中來自海外地區的新簽合同額為 1,312.04 億元,佔集團新簽合同額約 21.6%。另外,截至12月底,集團持有在執行未完成合同金額達 8,182.8 億元,亦同比增加10%。集團預期,今年簽署合同總額目標為6,500億元,收入目標為3,950億元,分別按年增長6.8%及約8%。
「一帶一路」路線圖出台,重點圈定18省,布局15個港口建設,市場預期可拉動4,000億元的投資,加上集團已向Leighton Holdings收購John Holland股權,目標公司業務分布於澳洲、新西蘭和東南亞,是次收購將有助提升中交建的技術水平及進一步拓展海外市場,再配合中央鼓勵國企「走出去」政策,公司前景樂觀,值得投資者留意。
本欄逢周三刊出 (筆者為證監會持牌人,沒持有上述股份權益)
|



 放大圖片




