 放大圖片 
匯業證券策略師 岑智勇
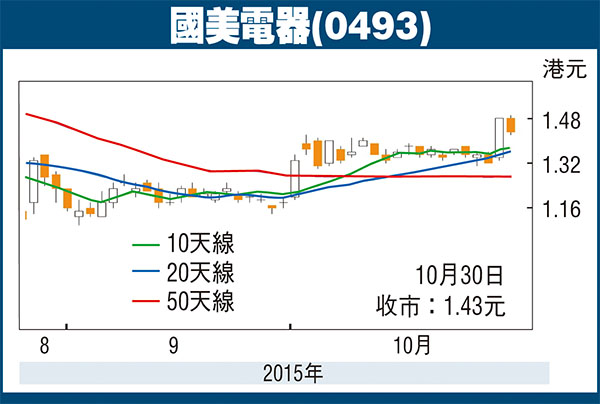
踏入十一月,電商們都密鑼緊鼓推廣雙十一「光棍節」,市傳今年阿里聯合蘇寧應戰,大中、國美等亦嚴陣以待。國美(0493)本周三公佈,向大股東黃光裕旗下門店資產──藝偉發展公司達成新修訂協議,總收購價大減近兩成至90.95億元,其中現金作價減一半至10億元,向黃光裕配發股數亦減少11.3%。新修後,預期可進一步提高國美每股盈利增長貢獻及降低經營成本,對現有股東更有利,促進集團長遠發展。
按新的協議方案,由黃光裕私人持有的藝偉發展,市盈率下降至較國美低的14.4倍;合併後,國美每股盈利增長貢獻將由0.5%大幅上升至3.6%,對國美大小股東有利。此外,減價後,收購交易對比國美市值比率,由原本方案的32.4:67.6,降至27.8:72.2;新業務與集團的經調整採購服務費後的平均淨利潤貢獻比例為32:68,交易比例對比淨利潤貢獻也有明顯折讓,交易吸引。
大行對新作價表現正面,其中德銀發表報告表示,國美經修定收購作價,相當於預測今年市盈率13.8倍(樂觀情境)至16.4倍(基本情境),對比原先收購估值約17.1倍至20.3倍,認為最新作價吸引,料可提高每股盈利預測1%,給予國美「買入」投資評級及目標價1.82元。
門店增至1791間
事實上,「互聯網+」,阿里巴巴與蘇寧合作反映網上及實體店融合乃大趨勢。藝偉發展今年上半年錄得盈利2.56億元人民幣, 二級市場門店比例達51%。合併後,國美的門店覆蓋率將會大大提升,零售門店將由1,213間增至1,791間,市佔率由5%升至8%;物流網絡覆蓋600個地級和縣級市,售後服務覆蓋410個城市,相信集團在二、三線城市的市佔率亦有望提升,而二三線城市一般享有較高增長及高利潤,潛力大,有利推動集團未來盈利進一步增長。
對國美而言,今次獲大股東下調作價屬好事,除可用較優惠價格注入優質資產,節省近20億元外,收購完成後,也有助集團降低售後、物流以及採購等方面的費用,建立一體化供應鏈管理,透過整合線上線下資源及供應鏈,有利集團中長期增長步伐,鞏固國美在中國電器及消費電子產品零售市場的領導地位,值得繼續留意。
(筆者為證監會持牌人士,沒持有上述股份)
|




 放大圖片




