 放大圖片 
大福證券
我們首次把奧普集團(0477)納入研究範圍,該集團為中國最大型浴霸設備(結合取暖、照明及通風扇組件)生產商,亦是大型浴頂產品製造商。奧普於1993年首度開發其浴霸系列,包括配備紅外線發熱、照明、通風及空氣淨化功能的浴室電器。奧普佔有市場先機,並成為中國業界的楷模,按2009年的銷量計算,該公司於一線城市排名第一,市場佔有率為53%。
新產品應市提升毛利率
奧普2010年度上半年的銷量按年增加14%至人民幣25.3億元,純利攀升28%至人民幣3.9億元,原因是毛利率由2009年度上半年的48.6%改善至49.2%,而於過去5年的平均毛利率則為51.1%。我們預期,隨著毛利率較高的新浴頂產品的銷售增加,該公司2010年第四季度的毛利率將繼續改善。
在競爭激烈的市場中,奧普仍能維持其領導地位及盈利能力。其2005-09年度的純利增加1.7倍,與收入的增幅相若,複合年增長率為11%。過去3年的平均派息比率為80%,而現時的股價則相當於具吸引力的9.6%預計收益率。
中國高速城市化,加上內地農村地區消費者的可支配收入不斷上升,預料於未來10年,中國浴霸市場將按年複合增長27%,較過去10年的20%有所增加。奧普的銷售網絡廣泛,於全中國設有6間辦事分處、14間銷售及分銷中心,以及4,800個銷售點。約50-60%的銷售乃透過大型連鎖店國美及永樂進行。管理層計劃分散及精簡銷售渠道以縮短供應鏈,以及透過建材超市、家居裝飾零售商及電子商貿渠道等直銷方式取代大型地區性銷售代理。
於2010年度上半年,浴霸及浴頂產品的銷售額分別按年躍升22%及27%,分別佔總銷售額的69%及28%。該公司現正轉型為綜合浴室產品供應商,提供度身訂造的產品及服務。該公司的下一個銷售推動力將來自新系列的浴頂產品「奧芯」,奧芯已成為主要產品系列,預期將佔2010年度浴室產品銷售的20-30%。奧芯乃高級品牌,以產品的安全裝置享有良好聲譽,包括燈泡防爆保護技術、防水及藍光過濾技術。該公司亦開發新一代環保灶,並透過擁有自主研發能力的40%的合營公司開始進行生產及推廣。
現金流強勁利業務擴充
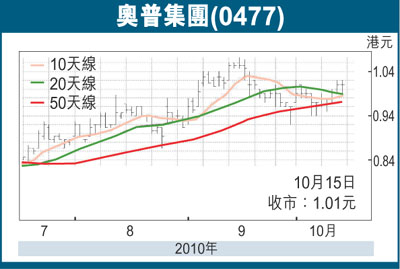
奧普採取輕資產的業務模式,集中於品牌管理及研發,把低至中端產品及高端部件主要部分的生產工序外判。奧普本身的廠房於2008年落成,該公司將之用作最後的組裝程序,反映該公司資本開支的高峰時期已過。自上市起,奧普的經營現金流強勁,已足以為擴充業務提供資金,故該公司現時並無負債。我們預期奧普2009-11年度每股盈利的複合年增長率為12.2%,該股的目標價定於1.32元,相當於2010年度預計市盈率15倍。
|


 放大圖片




