 放大圖片 
中投證券
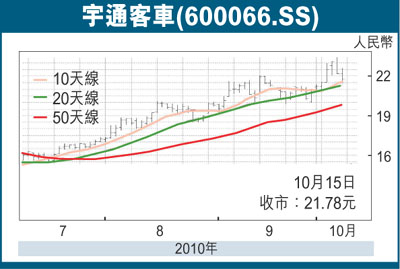
宇通客車(600066.SS)為不斷成長的客車企業龍頭,公司定位大中型客車市場,優勢明顯。公司是國內著名企業,品牌價值卓著,市場份額領先。業內公司收入、利潤和總市值分別排名第二、第一和第一,盈利突出並保持優勢。2010年1-8月份,公司大中型客車實現銷售21,020輛,同比增長61.8%,市場份額(剔除非完整客車部分)達到29.97%。
今年銷量重回上升通道
客車行業重回上升通道,出口回暖,大客車增長突出。2010年以來客車銷量重回上升通道,1-8月份實現銷量227,482輛,同比增長37.98%,創歷史新高;出口增速達到67.27%,超越客車行業(35.64%),復甦明顯;關注市場結構性變化,大型客車1-8月銷量同比增速(80.29%)遠超汽車行業增速(39.35%)。
在城市化和居民收入增加的背景下,居民客運需求內生增長;鐵路網路建設的加速,將完善城郊間和城市間的客運系統,未來客車市場的空間被打開;建議關注短期收益最明顯的團體和專用車市場的超預期增長。
受惠客車大型化高檔化
客車市場的大型化和高檔化趨勢較為明顯,我們預計大中型客車市場將超預期增長,2010年和2011年的增速將超過50%和30%。宇通客車作為大中型客車龍頭將充分受益,刺激未來銷量的快速增長,業績將持續超預期。
推薦理由:子行業景氣業績釋放估值優勢內生外延增長。未來幾年大中型客車市場將超預期增長,作為行業龍頭充分受益,業績將實現快速增長,預計公司10-12年實現銷售客車39,822、45,598和54,285輛,收入129、148和177億元,歸屬母公司利潤9.11、10.74和13.52億元,10-12年EPS為1.75、2.07和2.60元;目前公司股價23.09元,對應10-12年PE為13、11和9,客車行業10-12年平均PE為38、28和15,估值優勢明顯;此外公司內生外延增長空間廣闊。
未來三年公司業績增長確定,面臨行業景氣、產品結構升級和經營費用持續下降的內生增長,以及產業鏈延伸、出口和新能源客車的外延增長的重大機遇,此外公司持續分紅,公司估值低、亮點多,是客車行業配置的首選品種。
風險提示:宏觀經濟嚴重放緩影響城市客車市場發展,原材料價格大幅上升等因素將影響市場預期和公司盈利水平。
|


 放大圖片




