 放大圖片 
華創證券
錦富新材(300128.SZ)是業內領先的光電薄膜器件供應商,主要業務分為光學膜片和膠黏劑兩大類。光學膜片業務主要從事擴散膜、增亮膜、反射膜等光學膜片的後段加工和背光模組設計等,2011年下半年以來受電子消費品行業景氣驟降影響,終端產業鏈成本壓縮的傳導效應,導致公司光學膜片業務毛利受到了一定的影響。但長期來看,該業務空間依然較大:
(1)電子終端產業鏈成本壓縮將會持續,作為顯示器件成本消耗主要部件的背光模組是壓縮的重點,較低的成本和較好的客戶口碑使得公司成為訂單轉移的受益者;
(2)光學膜片後段加工已形成相對穩定的利基市場,下游LCM廠和上游膜片廠商因為規模效益的考慮普遍採取外包的做法,公司專注光學膜片的後端加工,產能規模已是內地領先,借助瑞儀等背光模組廠商進入三星、蘋果等廠商供應鏈,包括蘋果的iPad系列平板電腦。
膠黏劑產品進展順利
公司重點產品OCA光刻膠後段加工業務目前正順利進行,主要供中小尺寸觸摸屏模組廠使用,需求空間將隨著觸摸屏行業的市場容量擴大而迅速成長。考慮到公司新進入者的角色,單片式觸控解決方案對OCA膠市場的影響對公司而言不大。OCA膠原料價格較高,加工良率十分關鍵,需要經過工藝改進和產能爬坡,才能穩妥進入量產階段。綜合考慮OCA膠加工設備訂單和生產線調試周期因素,我們預計業績大幅貢獻將在明年。
受惠產業結構轉移趨勢
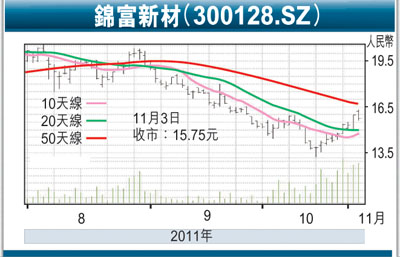
投資建議及評級:公司直接受益於行業產業結構轉移趨勢,我們判斷未來業績增速平均在30%左右,給予公司「推薦」評級,預計2011年、2012年、2013年三年每股盈利(EPS)分別為0.54元、0.73元、1.18元,當前股價對應的PE分別為28倍、21倍、13倍。
|




 放大圖片




