 放大圖片 
海通國際
天能動力(0819)是中國最大的鉛酸動力電池生產商,2010年佔有23%的市場份額。公司電動自行車電池銷售在2007年至2010年期間的年複合增長率達到35%,貢獻92%的公司銷售收入。鉛酸電池業務是公司最重要的增長動力。
為鉛酸動力電池龍頭
自今年初開始國家對涉及重金屬生產的企業進行全面整頓,大量小型企業將被逐步淘汰,公司作為鉛酸電池行業龍頭將收穫更多市場份額,龍頭地位將進一步鞏固。
公司二級市場銷售佔總銷量的55%,預計今年全年比重超過60%未來該比重仍會進一步提升。公司重點發展二級市場的原因在於:二級市場增長速度是一級市場的兩倍;經銷商現金提貨且沒有賬期;公司二級市場平均售價比一級市場高3-4%。公司建立行業內最大的經銷商網絡,經銷商數量達890家。廣泛的銷售網絡除了支撐公司二級市場發展外,還為公司未來發展鉛回收業務奠定先發優勢。
發展再生鉛降生產成本
公司於長興吳山生態工業園建立15萬噸的廢舊鉛酸電池回收基地,將實現「生產加回收」的循環模式。預計公司2012年可以試產,2013可以大規模量產。因國家對再生鉛市場的整合,大量小型的鉛回收企業將被淘汰,再生鉛市場集中度將逐步提高。此外,各省對鉛回收有環境容量的限制,公司的再生鉛業務成熟後,有望在鉛回收方面獲得一定的壟斷優勢。公司的鉛回收技術比小企業更為先進,回收效率更高。預計公司大規模生產再生鉛後,用鉛成本可以下降10%。
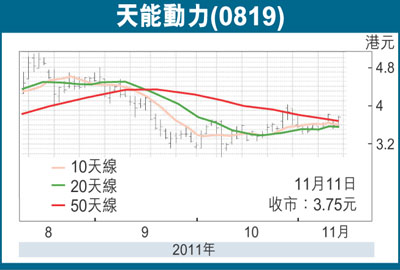
我們預計公司2011年和2012年營業收入將分別增長52%和31%至人民幣57億元和74億元,同期每股收益預計將分別增長89%和22%,至人民幣0.60元和0.73元。公司作為鉛酸電池行業龍頭,當前股價已嚴重低估。我們給予天能動力強烈買入的評級以及5.60港元的目標價,該目標價相當於公司2011財年的7.7倍市盈率或2012財年的6.3倍市盈率。
|




 放大圖片




