 放大圖片 
中銀國際
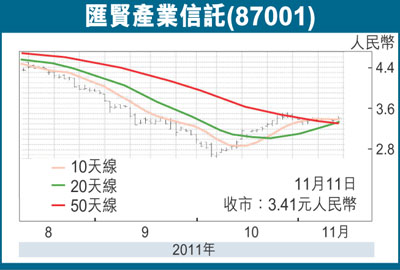
匯賢產業信託(87001)公告了IPO之後的首次收購,即以9.8億元人民幣總作價收購瀋陽麗都喜來登酒店物業。考慮到匯賢收購前的淨現金狀態,公司目前正通過債務融資來完成此次收購,因而盈利不會被攤薄。此外,根據與長江集團的現有協議,新資產將為公司帶來6,440萬元人民幣的可分配年收入。也就是說,在未剔除融資成本前,收益率約為6.6%。此次收購標誌著公司未來規劃的多項交易已正式啟動。因此,我們維持對該股的買入評級及5.95元人民幣的目標價不變。
首次收購消除市場擔憂
收益率為6.6%(剔除融資成本前)的首次收購可減輕投資者對匯賢信託是單一資產房地產投資信託基金的擔憂。儘管此次交易僅拉動每基金單位可分配淨收入上升1%,影響較小,但仍體現了可分配收入的上升。
影響評級的主要風險:香港進一步上調利率或引發香港銀行同業拆息上升,從而進一步導致融資成本上升(香港銀行同業拆息+270基點)。
估值:該股目前價格分別相當於2011及2012年6.7%及7.5%的預期可分配年化收益率。在當前環境下,業主應提供可見性較高的盈利水平且受政策影響較小,更適合風險厭惡型投資者。
我們認為匯賢產業信託具備以下優勢:(1)受基本面強勁的支撐,盈利情況較好;(2)估值具備吸引力;(3)潛在的進一步資產注入,從而可推動可分配收入的上升,並消除投資者關於該信託是單一資產房地產投資信託基金的擔憂。我們維持對該股的買入評級及5.95元人民幣的目標價不變。
|




 放大圖片




