 放大圖片 
東方證券
自2010年起,瑞貝卡(600439.SS)針對歐美市場公司進行了戰略調整,重點做中高端產品,追求訂單質量的提升而非單純的數量增長。2011年進行了進一步的貫徹落實。我們預計隨著未來中高端產品比重的不斷增加,公司歐美出口業務的收入和盈利增長將主要來自於產品單價和毛利率的提升。另外,從2008年金融危機後公司在歐美市場的出口實踐看也證明了高端產品需求反而保持良好增長,中端產品受經濟影響比較明顯,因此我們認為公司在歐美市場的發展戰略是符合歐美市場實際的,未來受經濟波動的影響也相對較小。
出口非洲立足銷量增長
對於非洲市場,公司目前主要還是以走量為主,今年非洲市場形勢逐步好轉,公司銷量快速提升。全年看我們預計非洲市場的銷售有望超過5億元(人民幣,下同)。2012年起公司在非洲市場仍將立足當地產能增加帶來的銷量增長,同時根據目前非洲市場的消費情況(貧富兩極分化),公司在非洲市場的高端品牌零售店也將穩步推進,2011年在非洲開設的高端品牌零售店舖銷售良好,我們預計公司未來在非洲市場的高端零售店存在約100家左右的開店空間。
內地零售明年開始發力
除了出口業務的穩步增長外,我們始終認為主導公司中長期盈利增長和估值的更重要因素是內地品牌零售業務的發展。值得欣喜的是,2011年公司內地零售業務實現了預期中的快速發展。我們預計公司今年全年內地店舖數有望達到260家左右,內地零售業務有望實現收入1.6億元左右(報表收入),並且能夠實現2,000萬元左右的盈利。2012年起隨著瑞貝卡和Seek的雙品牌的共同推進,我們預計公司2012年內地零售業務報表收入在2.5億-3億元左右。2013年有望達到4億元左右。中長期看公司也將考慮對品牌和渠道控制力進行逐步提高。
根據公司目前的經營戰略,我們預期公司未來的報表將伴隨產品結構的調整和內地零售業務比重的提升,整體呈現出盈利增速明顯超過收入增速的態勢。根據前三季度持續跟蹤的情況,我們維持預測公司2011年—2013年每股收益分別為0.34元、0.48元和0.61元。
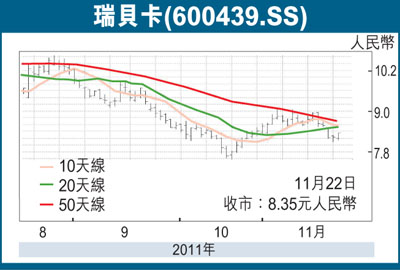
參照品牌服裝企業,給予公司2012年25倍的估值水平,對應目標價格為12元。公司目前股價相對去年的定增價格折價33%左右,維持公司「增持」評級。
|




 放大圖片




