 放大圖片 
香港文匯報訊(記者 趙建強)佔九倉(0004)旗艦項目海港城達3成樓面的海運大廈,終獲政府續租,使九倉的不明朗因素一掃而空,有大行隨即調高公司每股資產淨值,分析師亦看好九倉將可持續改善租戶組合,對租金收入有正面作用。
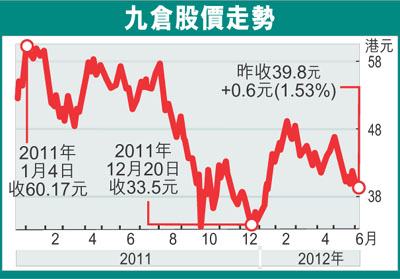
受消息影響,九倉昨晨股價一度抽升5.1%,收市升1.53%至每股39.8元,而母公司會德豐(0020)最高則升5.4%,其後升幅收窄,全日升1.51%至每股23.6元收市。
里昂:將可改善租戶組合
九倉此次續租物業長達21年,多間大行均指補地價金額較預期為低,里昂早前預期補地價金額約34億元,續期僅約8年,料此次結果對九倉長遠租戶組合發展更為明朗,相信公司會翻新商場及改善租戶組合。
里昂維持公司買入評級,及維持目標價53.4元不變。里昂又相信,九倉有能力以自有資金支付補地價金額,而若在續租期內攤銷該筆補地價金額,料2012至2017年度的盈利複合增長率,仍可達14.7%。
野村花旗:每股淨值提高
野村證券亦認為,有關補地價合理,可消除九倉經營上的疑慮,該行對海運大廈估值174億元,扣除79億元補地價後,資產淨值95億元,為九倉每股淨值提高3.13元。而花旗則估計,海港城估值可由485億元增至685億元,每股淨資產值升3元至87.89元,目標價由54元調升至56元,維持「買入」評級。
不過,大額的補地價金額,可能使公司負債比率上升,中信証券(6030)估計,九倉負債比率由去年底的21.4%增至26.3%,而內地物業銷售放緩,可能令公司資金套現能力下降,負債有可能進一步上升。
中信証券:無需股本融資
不過,該行亦指,公司可透過旗下物業租金收入獲得資金流,料暫無股本融資需要。中信上調九倉每股資產淨值1.1%至88.02元,但同時因應經濟及股票市場風險上升,將其資產淨值折讓,由原先的30%提升至35%,目標價下調6%至57.01元,維持「買入」評級。
大摩:維持買入 目標54元
大摩則認為,海運大廈21年的經營權,淨現值約81億元至87億元,租賃時間回報相對較低,且地價較預期高約19億元。不過,若九倉失去海運大廈,對公司市佔率、競爭優勢損失,較地價及租金回報下跌更大,因此維持九倉「買入」評級,及維持54元目標價。
|




 放大圖片




