 放大圖片 
國浩資本
恒大地產(3333)公布2012年核心盈利按年跌28%至620億元(人民幣,下同)。盈利較巿場預期的88億元低30%。落差主要由於營業額及毛利率較巿場預期低。公司營業額增長5%至653億元,較巿場預期的750億元低13%,主要由於部分房地產項目延遲完成。售樓平均價按年削7%至5,972元一平米。毛利率由2011年33%跌至2012年28%,行業平均水平為36%。淨負債權益比由2011年的74%降至2012年的28%,而行業平均為59%。
不派息或觸發降評級
為了改善公司財政狀況,公司於2013年1月以每股4.35港元配售10億股,及決定不於2012年派息。恒大過往曾被視為高息股,故此派息政策應會令投資者失望,或會觸發公司投資評級下調。
恒大2012年全年合約銷售為923億元,按年升15%,但低於行業平均20%的按年升幅。合約平均售價由2011年6,590元一平米跌10%至2012年5,962元,顯示2013年毛利率有進一步下跌的可能。公司2013年的合約銷售目標是1,000億元,按年升幅為8%,而行業平均升幅為14%。2013年首兩個月,公司完成合約銷售115億元,相當於全年目標的15%,而行業平均完成全年目標的23%。明顯地,公司的銷售表現落後同業。
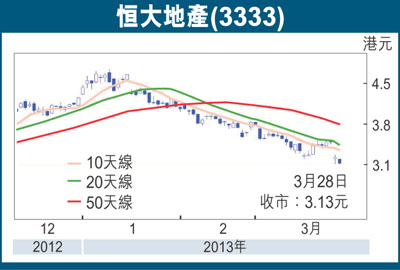
雖然本行建議增持內房股,但是恒大是大型內房股中最難以看好的。公司股價本年至今跌18%,是10大內房股中表現最差的股份。現價相當於5-6倍2013年巿盈率,相對每股資產淨值8.45港元折讓60%,估值廉宜。然而,本行相信公司短期缺乏股價催化劑,建議持有,6個月目標價為3.40港元(昨天收市價3.13港元),相對每股資產淨值折讓60%。
|




 放大圖片




