 放大圖片 
國浩資本
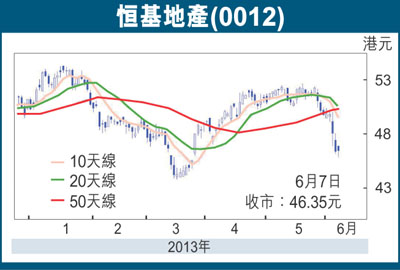
恒基地產(0012)股價由5月28日高位51.56元回落近10.1%。9日相對強弱指數跌至17,顯示現價已呈超賣。本行建議短線買入恒基地產,6個月目標價為51.0元,主要買入原因包括:1)恒地是同業藍籌地產股中估值相對資產值折讓最大的股份。現時股價相當於每股資產淨值95.1元折讓51%,行業平均折讓水平為35%。現時巿賬率是0.60倍,相對新世界發展(0017)為最低的0.55倍,而行業平均為0.72倍。
2)在過去3年,主席李兆基積極增持恒基的股份,他的持股量由2010年底的54.7%升至現時的64.2%。在2011年、2012年及本年至今,他分別於公開市場買入了相當於36億元、9億元及25億元的股份,而於2011年他動用了100億元行使認股權證。多年來的總投資額達170億元,在計入公司於2013年6月發行的10送1紅股後,平均的每股買入價為49.2元。顯然,李兆基先生對公司長遠的盈利前景非常看好。
享有較低土地成本
3)恒基地產是香港最大的農地擁有者,總面積達4,280萬平方呎。公司還擁有全港最大的市區重建項目組合。與競爭對手相比,公司享有較低的土地成本,雖然通過農地轉用和市區重建的住宅項目開發周期通常較長。
4)相比其他大型地產開發商,由於恒基地產經常性利潤佔比較高,其盈利受住宅銷售減緩的影響較小。租金收入,連同持股40%的香港中華煤氣的貢獻,大約佔公司2012年基本盈利71億港元的80%。換句話說,每股經常性利潤為2.16元。2012年每股股息上升6%至0.96元,基於經常性利潤,派息率只為較低的44%。本行相信,長期來講公司有實力增加派息。
5)根據彭博分析員預測公司盈利於2013年增長14%至81億元,並於2014年增長3%至84億元。現股價相當於15.2倍及14.8倍2013年及2014年的預期市盈率,本行認為估值吸引。給予買入評級,6個月目標價為52.0元,相對每股資產淨值折讓45%。
|




 放大圖片




