 放大圖片 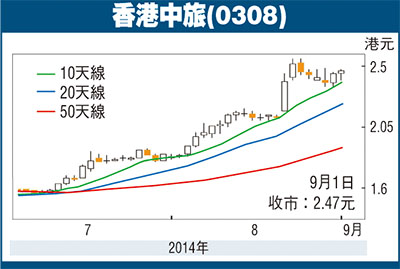
比富達證券(香港)
近年,受到國家的厲行勤儉節約政策,華東地區禽流感,及香港雙非孕婦零配額政策等負面因素影響,香港中旅(0308)的業績和股價已沉寂一時,但隨着今年國民休閒旅遊消費增長強勁,內地推出央企改革試點計劃,及國務院發布促進旅遊業改革發展的若干意見等正面因素出現,集團今年上半年的核心旅遊業務業績大幅提升,近期股價也現突破趨勢。
核心旅遊業務增長佳
集團2014年上半年業績亮麗,撇除投資物業估值變動及非經常性收益,應佔利潤為4.55億元(港元,下同),較上年同期增長18%;其中以核心旅遊業務的表現最為理想,為集團帶來3.04億元的應佔利潤,較上年同期增長28%。在核心旅遊業務的收入中,旅行社及相關業務和旅遊景區業務的佔比最重,分別佔了33.5% 和33.9%。旅行社及相關業務的旅遊證件業務為市場壟斷生意,筆者相信多年後該業務仍會持續為集團提供穩定且有增長的收入。至於旅遊景區和旅遊地產業務,將會是集團重點發展和投放資源的業務,擁有重要戰略地位,其中珠海海泉灣和安吉靈峰山渡假區等項目正穩步推進,料可為集團帶來新增收入。
售非核心業務明智
集團現正致力出售無法扭虧或與主營業務無協同效應的資產。當中,以今年三月以6.02億元人民幣出售予母公司的芒果網和正計劃明年中出售的非核心電廠業務,較受市場關注。芒果網自2006年開業便持續虧損達8年,與預期表現相差甚遠,把其出售無疑對集團發展是利多於弊;渭河電廠雖過去為集團貢獻不錯利潤,但終究發電業務與旅遊業務性質大相逕庭,難有協同效應。筆者對積極出售非核心業務看法正面,集團管理層表現出有心專注發展核心旅遊業務,有助集團長遠健康發展。
估值方面,集團2014年上半年為止的資產淨值為158億元,以56億股本計算,每股資產淨值為2.83元,較現時股價2.40元為高。值得一提的是,集團擁有大量以低價入賬的旅遊相關地產及土地,估值被嚴重低估,筆者料集團管理層也可能看準這點,由去年開始向市場大手回購股份。建議買入價2.15元(昨天收市2.47元),止蝕價1.8元。
|







