 放大圖片 
恒生銀行高級經濟師 姚少華
受房地產及製造業投資增長放緩影響,今年第3季內地經濟增長略為放慢,按年增長6.9%,低於第1季及第2季的7%,但高於市場預期的6.8%。從按季增長看,今年第3季較第2季增長1.8%。前3季經濟平均增長為6.9%,僅略低於政府全年目標的7%。
受淘汰過剩產能、去庫存及外需減弱的影響,內地第3季實質工業產出增長由第2季的6.3%下降至5.9%。內需表現參差,消費在就業穩定及收入增長下略有反彈,但固定資產投資在製造業和房地產投資增速減慢下放緩。
消費品零售銷售繼上季增長10.2%後,第3季再升10.7%,而同期城鎮固定資產投資在增長10.3%後再升8.8%。經通脹調整後,第3季實質零售銷售及固定資產投資增長分別為10.5%及11.3%,而第2季則分別為10.2%及11.6%。值得注意的是,受房地產市場調整及部分行業去產能、去庫存影響,前3季房地產及製造業投資增速明顯下降,僅分別增長2.6%及8.3%,較去年同期下跌9.9%及5.5%。
外貿方面亦表現疲弱,今年第3季內地出口下跌5.9%,第2季則下跌2.0%;同期進口亦下跌14.4%,而第2季則下跌13.6%。由於出口跌幅大幅低於進口,第3季貿易盈餘高達1,636億美元,高於第2季的1,401億美元。
就業及收入情況續理想
雖然經濟增速放緩,但中央政府最關注的就業及收入增長情況保持理想。受惠於第三產業較高的就業彈性,今年首9個月城鎮新增就業已經超過1千萬人,提前完成全年目標。首3季全國居民人均可支配收入實際增長7.7%,高於6.9%的經濟增速。此外,產業結構更趨優化。首3季第三產業增加值佔國內生產總值的比重為51.4%,比去年同期上升2.3個百分點,高於第二產業的10.8個百分點。
展望第4季,在穩增長政策奏效下,內地經濟增長或略會加快。受惠於就業狀況理想、居民收入增長較快及居民消費意慾仍處於較高水平,我們預料第4季消費增長將繼續加快。第4季固定資產投資料緩中趨穩,房地產投資增長或在銷售回暖、價格回升及人民銀行放寬銀根下觸底回升,而項目資本金下調及出口轉強亦為製造業投資增長帶來動力。
外需方面,隨着美國經濟持續復甦、歐羅區量化寬鬆政策漸見成效、人民幣貶值效應以及中央與地方政府穩外貿的政策措施效果逐步顯現,我們預計第4季出口將持續溫和反彈,貿易盈餘將繼續保持高位。
人行料續放鬆貨幣政策
貨幣政策方面,由於通脹處於較低水平,經濟增長放緩壓力仍大,加上實體經濟融資成本仍高企,我們預期人民銀行在第4季將繼續放鬆貨幣政策,並會再調低存款準備金率2次,每次50個基點,以及減息1次,幅度為25個基點。財政政策方面,我們預期第4季財政支出會顯著加快。今年首3季財政赤字達6,250億元人民幣,根據今年財政預算,第4季可有1萬億元人民幣的赤字規模。
今年美元將延續強勢
人民幣匯率方面,受人民銀行完善中間價形成機制影響,今年至今在岸人民幣兌美元貶值約2.4%。受惠於美國經濟增速回升及美國聯儲局今年或展開加息周期,今年美元料延續強勢,美元走強將對人民幣構成一定貶值壓力。
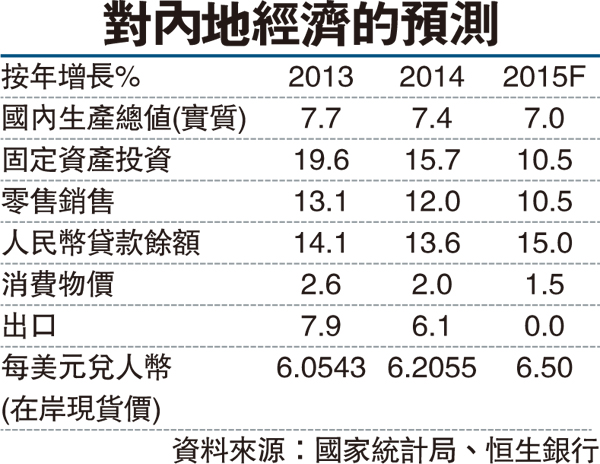
但人民幣或會於11月份加入SDR貨幣籃子,同時較高的貿易盈餘亦為人民幣走勢提供支援,因此我們預期今年底美元兌人民幣在岸現貨價為6.50,與2014年底的6.2055相比,貶值約4.5%。
整體而言,我們預期第4季國內生產總值增長7.0%,並維持2014年全年增長7.0%的預測不變。■題為編者所擬。本版文章,為作者之個人意見,不代表本報立場。
|




 放大圖片




