 放大圖片 
國浩資本
寶鋼上調1月份鋼材價格,最常用的熱軋板價格將會提升7-8%,而通常用於汽車及家電的冷軋板價格更上調多達11%。由於寶鋼定價通常被視為鋼鐵行業的基準,本行相信其他主要鋼廠包括武鋼及鞍鋼(0347)將會相繼跟隨。這個消息將有望成為鋼鐵類股份的股價催化劑。
寶鋼提價為2010年鋼材價格上升趨勢打造一良好基礎。本行相信隨着政府的刺激內需政策所推動,汽車和家電的銷售將繼續保持強勁,令冷軋薄板、鍍鋅板和彩色塗層的需求繼續反彈。這對鞍鋼有正面作用,因鞍鋼的產品組合中,有大約30-40%的銷售額來自這些產品。
馬鋼受惠長材價格上漲
另一方面,本行認為長材價格的表現將繼續優於中厚板,因1)房屋銷售數據在過去數月保持強勁,將推動更多的房地產項目於2010年開始動工,尤其是現時的新屋庫存仍在相對低位;2)中國將會加強淘汰劣質建築用長材的力度,這將會有效地減少長材的供應。鑑於馬鞍山鋼鐵(0323)有大約一半的產品組合為長材產品,本行相信公司將成為長材價格上漲的主要受益者。
中國工業和信息部於周三發佈鋼鐵行業准入條件的諮詢文件,建議100萬噸粗鋼產能以下的鋼廠退出該行業。根據內地傳媒所估計,中國現時有約500家鋼廠,其中2/3的產能是低於100萬噸,若中央政府嚴格執行該准入條件,估計中國的粗鋼產能將減少20%。雖然本行認為由於今次打擊的層面太廣,要確實執行該措施是有一定的困難,但這次中央政府所設的准入條件極嚴苛,反映中國整合鋼鐵行業以增加在鐵礦石談判的話語權及淘汰落後產能的決心。本行相信這方向對大型鋼鐵股如鞍鋼及馬鋼極為有利。
首長國際前景轉趨樂觀
雖然寶鋼1月份的中厚板價格僅提升1%,反映造船行業的需求仍然不振,但本行對首長國際(0697)的前景轉趨樂觀,因公司將繼續進軍上游焦煤及鐵礦石業務。由於來自鋼廠的需求將會持續強勁,本行認為焦煤及鐵礦石價格將會進一步攀升,亦因此認為上游業務對首長國際在2010年的盈利貢獻將會進一步加大。將公司評級由持有上調至買入,6個月目標價調升至2.3元,相當於2010年每股盈利預測0.19元的12倍。
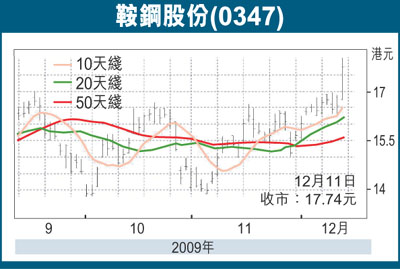
由於本行調升冷軋鋼板2010年的價格假設,因而調高鞍鋼2010年的每股盈利預測至1.015元人民幣。現價相當於14倍2010年市盈率,本行認為估值相宜,重申買入評級,但將6個月目標價由17.0元調升至18.45元,相當於16倍2010年市盈率。
重申馬鋼的買入評級,6個月目標價由6.0元上調至6.25元,相當於2010年每股盈利預測0.39元人民幣的14倍。
|


 放大圖片




