 放大圖片 
國都證券
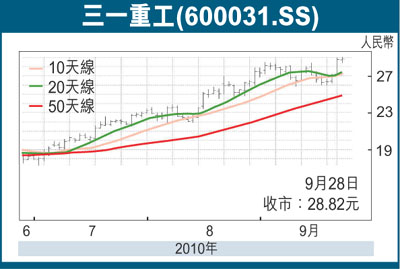
內地工程機械龍頭三一重工(600031.SS)主營業務涉及混凝土機械、挖掘機、路面機械、起重機械和樁工機械等。其中混凝土機械銷量全球第一,18噸全液壓振動壓路機市場內地佔有率第一位,履帶起重機市場份額位居內地第一。受益於城鎮化建設加速,公路、鐵路、城市交通軌道跨越式發展,保障性住房推出等因素,2010年上半年公司實現營業收入169.46億元,較上年同期增長98.43%,淨利潤總額28.75億元,較上年同期增長162%,我們預計全年收入增長有望達到50%。
混凝土商品化率與發達國家相比存在較大差距,混凝土機械仍將快速增長公司目前53%的收入來自混凝土機械。發達國家人均混凝土指標為0.9-1.4立方米,我國人均指標0.2-0.3立方米,存在較大差距。我國混凝土機械是寡頭壟斷市場,三一重工市場份額達到57%以上。徐工機械、中聯重科、星馬汽車等混凝土機械類產品毛利率遠低於三一重工,充分顯示了公司在該領域的競爭優勢。公司2.21億現金收購生產混凝土攪拌運輸車及底盤的湖南汽車,進一步完善上市公司產業鏈及盈利能力。
注入挖掘機成增長動力
挖掘機注入,成為新的增長動力公司完成注入三一重機的挖掘機業務後,公司產品覆蓋大中小挖,在內地市場處於領先地位。預計2010年銷量達到5,000台,收入達到80億。三一重機2008年、2009年分別實現淨利潤1.456億元和3.8億元,呈現翻倍增長的態勢。公司承諾2010年、2011年分別實現淨利潤不低於4.5億元、5億元,保證了挖掘機未來盈利能力,公司挖掘機定位高端,產品價格毛利都高於競爭對手,在進口替代空間較大的市場中,未來高速增長可期。
購起重機業務增厚收益
收購三一汽車起重機業務,提升起重機產品競爭力,公司已有的履帶起重機噸位高,起吊能力強,處於行業第一地位。公司現金20億收購三一汽車的汽車起重機業務,完善了起重機業務產品系列。2008年集團公司投資50億元建設起重機寧鄉產業園,公司現有生產能力為3,500台/年,寧鄉產業園達產後將形成5,000台/年的產能。公司承諾2010年至2012年汽車起重機淨利不低於2.44億元、4.17億元、5.53億元,將較大增厚公司收益。
盈利預測我們預計2010-2012年的EPS分別為1.7元、2.2元和2.67元,目前股價對應的PE為15倍、11倍、9倍。從相對行業其他公司估值及公司歷史估值來看,均處於低位,因此給予強烈推薦A的投資評級。
|


 放大圖片




