檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2011年9月28日 星期三
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

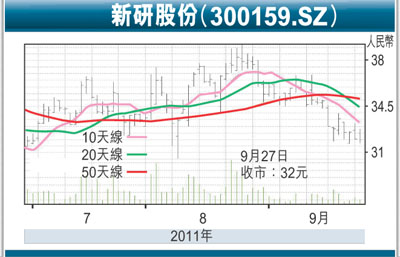
滬深股評:新研玉米機步入高增長


http://paper.wenweipo.com   [2011-09-28]     我要評論
放大圖片

宏源證券

 農機購置補貼大大增強了農民的購買能力,直接拉動了農業機械的購買需求,帶來了巨大的市場機遇。據分析,中央投資拉動比例為1:5.35,按照2011年中央農機購置補貼175億元(人民幣,下同)計算,可直接拉動農機工業銷售產值1,111.25億元。同時我國補貼率一般不超過價格的30%,遠低於發達國家60%的水平,隨著未來強農惠農政策的深入,農機購置補貼仍有較大的增長空間。

 玉米機收率巨大提升空間確定,自走式玉米收獲機是客戶最優選擇。國務院提出到2020年玉米機收率要達到50%,目前只有25.6%。按玉米種植面積4.5億畝計算,玉米收獲機年需求量在3萬台左右。新研股份(300159.SZ)主打產品—自走式玉米聯合收獲機為玉米收獲機械的主流機型,具有很強的市場競爭力。其他主要產品:辣椒收獲機為內地獨有,毛利率高;耕作機械實現了進口替代;農副產品加工及林果機械填補了內地空白。

募投項目2013年全面投產

 核心競爭優勢明顯,募投項目達產後將助力公司拓展疆外和中亞市場。公司改制於科研院所,具有天然的科研優勢。同時依托兵團農機化的先發優勢,專注特種農機裝備細分市場,迅速成長為新疆地區最大的農機裝備企業,主要產品市場佔有率高達95%。公司募投項目於2010年開始逐步投產,2013年全面達產後,產能將提升到3,000台。公司將充分利用得天獨厚的地緣優勢,積極開拓疆外和中亞的農機市場。

唯一農機A股 增長動力佳

 預測與估值。公司為目前A股唯一的農機標的,未來三年淨利潤增速分別為63.67%、55.84%和33.12%,出於謹慎需要,我們取最低的33.12%增速,PEG=1,給予公司2012年動態PE33倍,6個月目標價48.18元,首次給予「買入」評級。

相關新聞
數碼收發站:補倉建倉入市 內銀強反彈 (2011-09-28)
股市縱橫:國藥龍頭地位前景看俏 (2011-09-28) (圖)
港股透視:美即護理新產品潛力大 (2011-09-28) (圖)
美即控股投資摘要 (2011-09-28) (圖)
紅籌國企/窩輪:國策支持 中建材添動力 (2011-09-28)
滬深股評:新研玉米機步入高增長 (2011-09-28) (圖)
大市透視:注意追高操作風險 (2011-09-28)
投資觀察:萬七點吸引長線資金進場 (2011-09-28)
AH股差價表(9月27日收市價)人民幣兌換率0.82094 (2011-09-28) (圖)
投資攻略:公用股基金股息回報穩 (2011-09-28)
公用股基金回報表現 (2011-09-28) (圖)
金匯動向:高風險資產回穩 紐元上試79.9美仙 (2011-09-28) (圖)
金匯出擊:空倉回補 金價展開反彈 (2011-09-28)
9月28日重要經濟數據公布 (2011-09-28) (圖)
數碼收發站:�茪�後抽升 大鱷予取予攜 (2011-09-27)
股市縱橫:春天百貨被低估可中線 (2011-09-27) (圖)
港股透視:興業太陽能脫穎而出 (2011-09-27) (圖)
紅籌國企/窩輪:青啤享高估值利走強 (2011-09-27)
滬深股評:復星拓展海外提升盈利 (2011-09-27) (圖)
大市透視:進入嚴重超跌階段 (2011-09-27)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多