 放大圖片 
安信證券
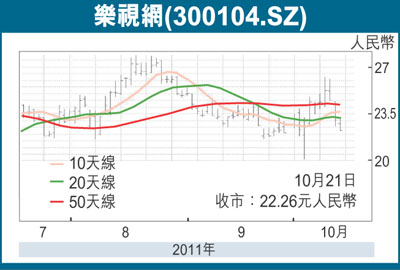
樂視網(300104.SZ)周三宣布與土豆網合作,雙方將在共建平台(http://tudou.letv.com)上開展具體合作業務。樂視網將提供視頻內容(版權)及播放技術(帶寬)支援;土豆將負責視頻廣告經營,其中經營收入與樂視網5:5分成,每年向樂視網支付5,000萬元(人民幣,下同)的保底收入。
土豆流量與樂視版權優勢互補,改變視頻市場競爭格局。目前視頻網站PV值差距顯著拉大,優酷一家獨大。土豆一直將重心放在UGC上,長視頻版權上入場較晚,版權資源緊缺;而樂視在長視頻版權上佔據先發優勢,但缺少用戶基礎。二者的結合互補效果明顯,有望改變視頻市場的行業格局,攜手挑戰優酷。
助提升視頻廣告競爭力
從內容提供商向平台服務商轉型,突破內容分銷市場規模瓶頸,提升網路視頻廣告競爭力。網路視頻廣告是公認的視頻行業藍海,未來行業規模有望與電視廣告近千億的市場規模相媲美。2011年國內在線視頻廣告市場規模將達54億元人民幣,預計2013年將超過131億。目前優酷和土豆用戶基礎相當,而樂視在版權分銷方面優勢突出,本次樂土合作將借助土豆的用戶基礎和廣告運營,提升公司在網路視頻廣告領域的競爭力。前期預計樂視今年廣告收入為1.2億元,土豆5,000萬的保底廣告收入,顯著增厚公司廣告收入;未來不排除公司將這種合作模式複製與其他視頻網站合作,在版權價格漲勢減弱的背景下,轉為分享互聯網視頻廣告市場的高成長。
樂視網流量提升,將提高帶寬利用率,帶來帶寬成本上升。由於平台建設由樂視承擔,此次合作將大幅提升樂視的流量,提高樂視現有帶寬的利用率,後期在關注流量上升的同時,帶寬成本的上升也需注意。
投資建議:上調公司2011年至2013年每股收益分別為:0.59元、0.86元和1.09元,分別同比增長84.5%、46.9%和26.1%,複合增速50.6%,對應2011年至2013年的市盈率(PE)分別為:43倍、29倍和23倍,存在年底估值切換行情,給予2012年35倍目標市盈率,對應目標價30.2元,維持「增持-A」評級。視頻行業處於高速景氣上升期,公司的「版權優勢—聚集用戶—提升平台價值」競爭路徑明確,將分享行業的高速增長,預期公司後期將立足版權高地,不斷開拓新的盈利模式。
|




 放大圖片




