 放大圖片 
華創證券
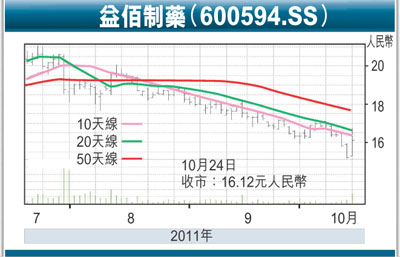
益佰製藥(600594.SS)主營業務保持穩定增長:主要受益於銷售力量整合與銷售政策調整,主營業務實現穩定增長,符合我們之前預期。其中艾迪和杏丁增長超過25%,洛鉑2011年銷售有望達到8,000萬至1億元,成為公司盈利的新增長點。
多種渠道不斷完善產品線:公司通過收購南詔藥業和民族藥業,對現有產品線進行補充,科博月太注射液、金骨蓮膠囊、心胃止痛膠囊等潛力品種未來有望成為公司業績的新支撐點,提高公司安全邊際。
股權激勵須符盈利增長率
四季度銷售費用率有可能下降:報告期內(1月至9月)公司銷售費用7.56億元,營收佔比57.65%,同比增長52.54%,三季度環比增幅2.30%,分季度看,二季度銷售費用在一季度大幅增長62%的基礎上,二季度環比增長7.56%。我們認為公司為加大銷售力度而致銷售費用增長,一方面對新產品的市場培育及老產品的市場拓展均需要較大力度的資金支持,利於公司銷售增長;另一方面,高銷售費用率大幅吞噬利潤,形成一把影響公司發展的雙刃劍。但我們分析公司2009年至2010年銷售費用與收入佔比均在48%至49%之間,我們認為目前銷售費用佔比57.7%、銷售費用增幅大幅超出銷售收入增幅的現象將會得到改善,預計4季度銷售費用率會得到較好控制,全年銷售費率有可能下降至2008年52%的水平。
公司與中報同時披露A股限制性股票激勵計劃,授予核心管理人員7人和核心技術(業務)人員125名總共不超過1,000萬股限制性股權激勵股票。其中核心行權條件三年歸屬於母公司所有者淨利潤複合增長率18.69%。我們認為這個行權條件低於行業平均預測增長水平,有可能不利於公司股票二級市場表現。
投資建議:推薦(維持)。在不考慮目前股權激勵方案可能實行後期權費用攤銷的前提下,我們暫維持公司2011年、2012年及2013年每股盈利(EPS)分別為0.76元、0.98元和1.16元業績預測;對應當前股價PE為19倍、16倍、13倍。公司處方藥、OTC銷售增速穩定,治療心絞痛的苗藥米槁心樂有可能在今年底或明年初獲批,維持推薦評級。
|




 放大圖片




