 放大圖片 
海通國際
SOHO中國(0410)專注於內地高檔寫字樓市場,目前僅在寫字樓需求最為強勁的上海和北京這兩大城市有業務。目前內地政府地產調控措施均主要針對住宅市場,因此公司受政策面影響較小。
財務報表業內最健康
SOHO中國的開發項目均主要面對富裕的個人投資者,採用整棟產權分拆後的散售模式。該銷售模式降低了高檔寫字樓的投資門檻,迎合了對北京和上海不動產投資的強勁需求,同時也有助於公司獲得高售價和高利潤率。
續增持黃金地段物業
謹慎的擴張和強大的銷售能力使SOHO中國的財務狀況自2007年上市以來一直維持淨現金。截至12月末,現金儲備估計在人民幣170億元左右,而總債務約為150億元。出色的財務狀況使得公司能在多數同行財政緊張之時有能力抓住難得的收購機遇。
SOHO中國正逐漸保留一些位於黃金地段的項目作為投資物業,以獲得經常性收入。對於公司的長期發展這屬於積極舉措。預計公司2011-2013年租金收入的年複合增長率可達到192%。
預計SOHO中國手頭項目儲備可以支撐2011-2013年間核心純利潤125%的複合年增長率。由於該公司一貫以來的高派息政策,我們預測目前股價代表6.2%(2011年)、7.1%(2012年)和8.5%(2013年)的潛在股息收益率,頗具吸引力。
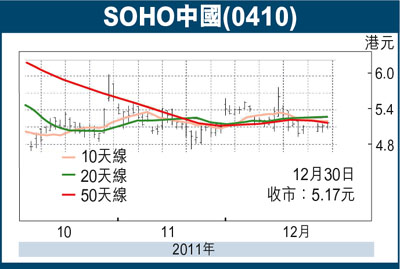
考慮到SOHO中國政策風險較低、財務狀況穩健,我們的建議是買入,目標價5.90港元,相當於在資產淨值估值的每股人民幣8.06元基礎上折讓40%。這一目標價也相當於2011年20.8倍或2012年5.7倍的預計市盈率。
|




 放大圖片




