 放大圖片 
申銀萬國
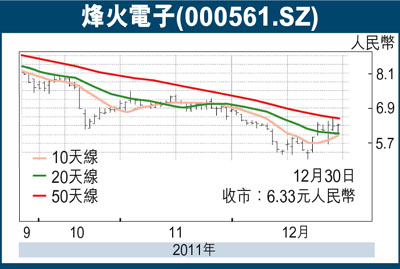
烽火電子(000561.SZ)披露股權激勵草案,共授予591.5萬份股票期權,佔總股本的0.99%,行權價為6.36元(人民幣,下同),授予條件為(1)2011年度的淨資產收益率(扣除非經常性損益)不低於11.6%,且不低於同期行業平均水平;(2)2011年度的營業收入較2010年度增長率不低於13%,且不低於同期行業平均水平;(3)2011年度的研發費用較2010年度增長率不低於15%。
授予和行權條件雖保守,但期權激勵形式達到激勵效果,且相對於公司超過2億元/年(人民幣,下同)的管理費用來說又不會構成本壓力。首先,我們認為公司作為陝西國資系統下的首家實施股權激勵的上市公司,具有示範意義,因此在授予和行權條件上以保守基調為主;其次,公司選擇期權而非限制性股票作為激勵方式,顯示了公司對股價及經營前景的信心;最後,作為地處市場化氛圍偏弱的西北的軍工企業,此次激勵的覆蓋面與份額已達到激勵效果,但明後年224萬/448萬元的成本相對於公司年超2億元的管理費用不構成任何成本壓力。
擁有三大增長動力
根據軍工行業訂單主要集中在每個五年規劃的中間兩年的規律,我們預計明後年行業增速超過20%;按10個海外國家(平均4,000萬-5,000萬元/家)測算,公司在手海外訂單超過4億元,且增速高於內地市場(通信軍品的特性意味著取得當地市場的突破即可帶來未來5年以上的持續訂單),海外訂單的確認是公司高於行業增速發展的另一大動力;(3)RFID或可成為公司實現跳躍式增長的另一驅動力。公司在無線電、信號處理領域具有深厚的技術積澱,因此進入RFID領域技術上不存在壁壘。從市場開拓的角度來看,預計將主要集中在非市場化(軍隊後勤、武警、漁政應急等)與半市場化的專用領域(金融等)。由於大客戶的彈性,若下游客戶認可解決方案,則RFID可快速貢獻收入將超億元。公司作為陝西電子信息集團下屬唯一上市公司,潛在的資產整合預期一直是投資價值中重要的一部分。電子信息集團下屬除上市公司外還擁有雷達、導航等營收預計年營收在15億元以上的軍工資產,股權激勵的完成或可加速潛在的資產整合步伐。
我們維持公司2011年-2013年盈利預測至0.17/0.23/0.31元,複合增速30%。考慮到公司作為「大集團、小公司」下唯一資本平台尚未發揮作用,我們仍看好公司的長期成長空間,維持增持評級。
|




 放大圖片




