檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2012年2月11日 星期六
 您的位置: 文匯首頁 >> 財經 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

滬深股評:華聯綜超步快速增長期


http://paper.wenweipo.com   [2012-02-11]     我要評論
放大圖片

瑞銀證券

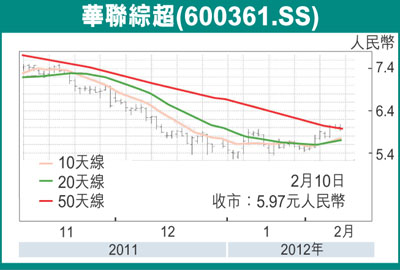
 華聯綜超(600361.SS)上半年新開17家門店,對比2010年全年開店17家速度明顯提升,我們預測公司2011年新開30家門店以上。我們認為,由於公司新店密集開業,尚處培育期,且開辦費一次性計入當期損益,造成了淨利潤的下降。

銷售費用率將下降

 2008年公司進入開店加速期,費用率一直呈上升趨勢,2011年我們預計銷售費用率將達到16.5%左右的水平,遠高於行業平均水平。隨著開店速度放緩以及新店培育期結束,我們認為銷售費用率將會出現明顯下降。

新店開始貢獻盈利

 我們依然維持之前觀點:現在的淨利潤下降是公司走上良性循環必經的陣痛期,隨著新店培育期的結束以及次新店開始貢獻業績,收入增速和淨利率均會提高,規模效應顯現。我們認為公司業績拐點漸近,2012-13年將進入業績快速增長期。

 我們調整預測2011/12/13年公司每股收益為0.10/0.14/0.19元人民幣(原為0.15/0.26/0.31元人民幣)。我們採用瑞銀VCAM現金流折現模型(WACC7.4%,原為7.0%),得出目標價8.71元人民幣。維持「買入」評級。

相關新聞
連升6周共2349點 港股回吐壓力增 (圖)
巴菲特:股市將跑贏金債 (圖)
花旗:新興股市一周吸資452億
昨跌幅顯著股份 (圖)
大市利好因素
大市利淡因素
�琤肣陘策~港增長預測至3%
必瘦站掛牌逆市微升 (圖)
阿里巴巴傳被母私有化 (圖)
風水輪流轉 阿里要買起雅虎
交行集資陰影 嚇散內銀股
內房股帶動 A股連升4周 (圖)
京港簽備忘推服務業合作 (圖)
星展香港全年多賺7% (圖)
淡倉申報料6月18日推
特稿:蕪湖救樓市 內房股轉運?
穗樓市庫存6萬套夠賣一年 (圖)
滬新房庫存近千萬平米
HTC港設專門店擬進軍內地 (圖)
白馬戶外全年多賺13%至1.8億 (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
財經

點擊排行榜

更多 

新聞專題

更多