 放大圖片 
交銀國際
經營乾散貨船及拖船的太平洋航運 (2343)公佈2012年年度業績。經常性盈利同比下滑17.3%至4,780萬(美元,下同)。太平洋航運淨虧損達到1億5,850萬,主要由於年內出售的滾裝船業務分部的減值虧損所致。
乾散貨業務分部及拖船業務分部的純利分別為3,930萬及3,770萬,滾裝船業務分部則錄得1,210萬的淨虧損。靈便型船隊2012年的等價期租水準(TCE)同比下滑23%。收入日數則同比增加25%,部分抵銷TCE的跌幅。然而,乾散貨運業務分部整體的純利同比下降52%。2012 年下半年的分部純利為3,180萬元,大幅高於上半年的750萬元。
公司已覆蓋其靈便型船隊的可供租用日的55%,日租為9,340元,低於去年同期的11,480元(54%覆蓋率)。受離岸和港口拖船業務擴張帶動,拖船業務的純利同比躍升148%至3,770 萬美元。
拖船分部正在強勁擴充
太平洋航運剛剛宣佈,公司將與第三方組成新的合資公司,以獲取離岸拖船業務,公司將會在2013年中開始在紐卡斯爾港口進行拖船操作。我們粗略估計,若太平洋航運並不發展乾散貨船隊,拖船分部的收入可能會取代乾散貨分部成為主要的貢獻者。
同時,太平洋航運的管理層可能會通過在市場購買新船以加速船隊擴充。自2012年9月以來,太平洋航運已購買了8艘乾散貨船。然而,近期波羅的海乾散貨指數(BDI)表現低迷,顯示TCE短期內的上升空間有限。我們認為,彭博2013年預測較低(3,100萬元),有上調的可能。
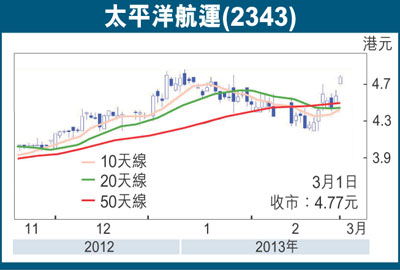
按最後收市價及彭博預測計算,公司現價相當於2013年預測每股盈利和每股淨資產分別的市盈率約31.0 倍和市賬率0.87倍。雖然與過去三年的平均倍數相比,估值並非十分具吸引力,但在公佈業績後,太平洋航運的股價應可獲得一些短期的支持,就像以往一樣。
|




 放大圖片




