 放大圖片 
國浩資本
輝山乳業(6863)於6月11日收市後公佈2014財年(3月年結)年度業績,並於次日召開分析員會議。淨利按年升32%至人民幣12.49億元,符合市場預期,受惠於收入按年增38%至人民幣35.3億元及毛利率升8.4個百分點至62.4%。
公司建議派發末期股息每股人民幣2.16分,派息率相當於25%。奶牛養殖業務對外銷售收入按年增45%至人民幣9.89億元。受惠牛群規模的擴大及穩定的單產率,總銷量按年升37%至48.2萬噸(其中41%用於外銷)。原奶平均售價按年升11.7%至人民幣5,017元/噸,並持續升至今年5月的人民幣5,150元/噸。年內,公司繼續自海外進口奶牛並以固定租金鎖定種植基地,這些都將有助於其上游業務的增長。
料明年奶粉收入可翻番
來自液態奶及奶粉的收入分別按年升34%及188%至人民幣22.88億元及人民幣2.54億元。期內,公司倚靠東北區域的領先位置,積極將分銷網路擴張至其他省份,並大力宣傳其產品的高端安全特質。我們相信公司入選國家嬰幼兒奶粉「主流品牌」及未來可能與FrieslandCampina共同建立的合資公司將在未來幾年為其添加新的增長動力(尤其是奶粉業務,預計2015財年收入將翻番)。
業務模式靈活性較高
我們持續看好輝山乳業的垂直整合業務模式,由於其運營靈活性較高,產品組合的提升及產品單價的調整使利潤率呈上升趨勢及可更好地配合政府對乳製品行業可追溯性及責任制的要求。管理層認為奶荒現象是結構性問題,故公司會首先關注發展上游業務,並依託充足安全的原奶資源擴張下游業務。掌握高品質奶源的公司將成為全球乳製品行業的勝者。
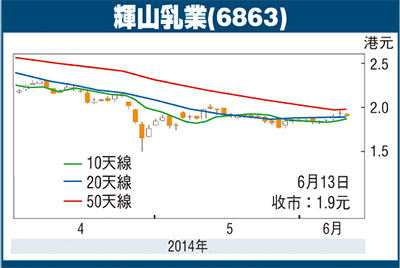
隨着上市前投資者在解禁後減持及中國乳製品板塊股價的回調,輝山乳業的股價年初至今下跌31%。基於市場共識,公司2014財年至2016財年淨利的年複合增長率將達40%。現時股價相當於11.2倍12個月預期市盈率,我們認為下行風險有限。本行給予投機性買入評級,目標價2.24元,基於13倍12個月預期市盈率。下跌風險:上市前投資者繼續減持股份。
|



 放大圖片




