 放大圖片 
國浩資本
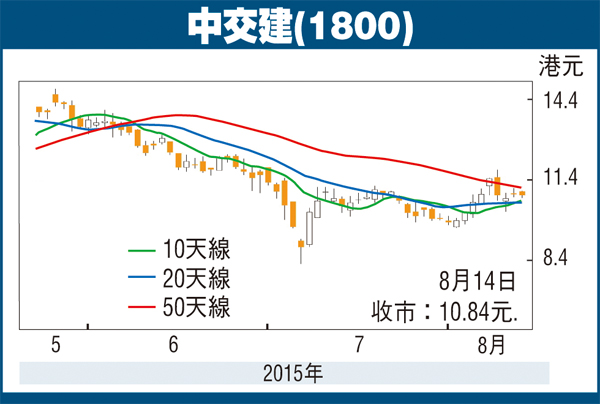
中交建(1800)的股價自本行於7月6日的買入建議後累跌0.9%,表現分別優於恒生指數跌7.5%及國企指數跌12.8%。本行相信股價疲軟,為希望受惠於「一帶一路」政策的長線投資者帶來買入的良機。中國再度減息、公司對其疏浚業務的分拆和加速對海外項目的收購都會成為2015年下半年的潛在股價催化劑。根據彭博數據顯示,中交建在2015年和2016年的每股盈利增長分別為10%和12%。其現價相當於9.5倍和8.5倍的2015年和2016年市盈率,估值在我們看來並不昂貴。我們因而重申對公司的買入建議,6個月目標價維持在15元。
人行減息助減融資成本
中交建的主要業務為基礎設施設計和建設項目,疏浚及港口機械製造業務。2014年的收入和盈利分別按年增10.3%和11.3%至3,660億元人民幣和140億元人民幣。2014年的新增合約價值6,084億元人民幣,按年升12.0%。2014年年底的手頭合約金額為8,183億元人民幣,相當於2014年已入賬收入的2.2倍。中交建在2015年的預計收入和新增合約額為3,950億元人民幣和6,500億元人民幣,對比其2014年的實際數據分別按年升7.9%和6.8%。公司的負債比率比較高,其2014年年底的淨債務額為1,508億元人民幣,相當於115%的淨負債權益比率。其貸款利率每下降100個基點將會為公司每年節省大約15億元人民幣的利息成本。由此可見,中國再度減息將會幫助中交建減低其融資成本及改善公司的盈利能力。
公司已經在6月30日就發行H股形式分拆疏浚業務上市獲得中證監的批准。疏浚業務在2014年的經營利潤為26億元人民幣,相當於公司整體經營利潤的11%。本行預期其分拆可在2015年下半年落實,為公司未來的擴充帶來更多的資本。
中交建現時手頭合約中,海外合約的佔比為17%,比例較中國中鐵(0390)及中鐵建(1186)為高。中交建遠在90年代初已進軍海外市場,現時在60個海外分支中合共聘有10,000名員工。
海外合約佔比高於同業
在2015年4月份,中交建以9.53億澳元代價收購澳洲John Holland公司的交易正式完成,該公司為澳洲最大建築工程承包商之一。此項收購標誌着中交建全球性發展的策略取得重大的進展。基於中國正積極推動「一帶一路」政策,中交建的業務增長將會持續。
|




 放大圖片




