 放大圖片 
申銀萬國
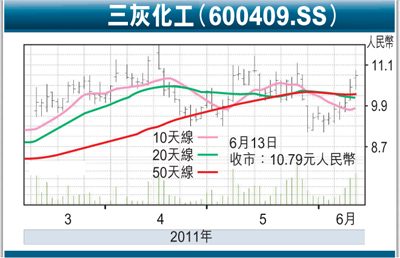
三友化工(600409.SS)國內產能排名第二的純鹼企業,已經完成對集團黏膠短纖業務的收購。公司10年純鹼產能為200萬噸,僅次於山東海化(220萬噸),完成收購後具備24萬噸黏膠短纖產能,另外還擁有30萬噸的氯鹼和6萬噸的有機矽。
純鹼和燒鹼開工率高企
據我們多方面了解,行業協會統計的產能數據偏高,目前大型純鹼廠和中西部地區的燒鹼廠商均已滿負荷,估計目前純鹼和燒鹼的開工率分別為90%和85%,供給相對緊張。
電荒持續時間可能超預期,進一步助推兩鹼的景氣。受去年四季度節能減排的影響,純鹼和燒鹼單季度均價分別環比上漲50%和33%,但持續時間較短,純鹼的價格從12月就出現下滑。今年4月下旬開始,電荒在全國大範圍蔓延,與去年四季度不同,我們認為這次電荒至少將持續到3季度,甚至2012年供電也會受到影響。據我們測算,公司11年電力自給度為62%,且集團擁有熱電廠可充分保障剩餘電力供應,因此公司將成為電荒中的受益者。
我們預計未來公司原鹽供給將主要來源於集團大清河鹽場(承諾將來注入)、青海鹽湖資源與本次募投的濃海水綜合利用項目。
黏膠短纖業務小幅改善
4月黏膠短纖全行業陷入虧損,公司基本盈虧平衡,略有盈利,但棉花的供需缺口短期仍難以消除,我們預計行業景氣接近底部,後繼可能逐步好轉,11年黏膠短纖對應噸毛利約為2,400元(人民幣,下同)/噸。
我們預計公司11、12和13年EPS(對應總股本為10.6億股)分別為0.69元、0.75元和0.83元,假設定向增發完成後總股本為12.2億股,則攤薄後EPS分別為0.60元、0.65元和0.72元,考慮到兩鹼景氣可能受益於限電持續上行,我們認為可以給予公司11年攤薄前20倍PE,即對應目標價為13.80元,仍有27%上漲空間,給予增持評級。
|




 放大圖片




