 放大圖片 
韋 君
港股昨日再現逾300點的反彈市,最難得的是,不少前期基金洗倉股復獲大盤追捧,紛紛錄得不俗的升幅。就以東岳集團(0189)為例,便告單日升逾6%,成交高達2.41億元。東岳最近獲MSCI納入中國指數成份股,而半年成績表也十分亮麗,盈利勁增4.17倍至14.16億元人民幣,但面對之前市場投資氣氛大逆轉,其也難逃被沽售的命運,如今市況趨穩,投資者再度關注公司的基本因素,因此該股續續有好表現亦可預期。
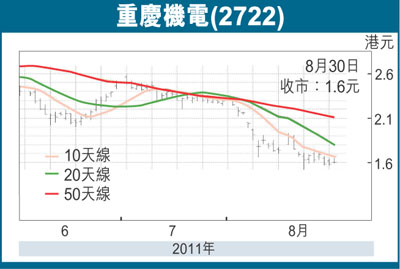
部分電力設備股近期「復原」情況也十分快,就以哈爾濱動力(1133)而言,便由8月19日低位的7.8元,反覆回升至昨收市價的9.64元,低位回升的幅度達23%。相比之下,同業的重慶機電(2722)已顯得大落後,該股昨收1.6元,較8月22日造出年低位的1.52元,僅是反彈了5.3%,在資金漸回流市場下,預計其不難後來居上,值得留意。
重慶機電主營業務以產銷商用車輛零部件、電力設備、通用機械及數控機床為主。電力設備包括水力發電設備、高壓變壓器、電線、電纜等;通用機械主要應用於冶金、石油及天然氣、環保、電力、核電、航天及航空等;至於數控機床產品則以造船、航天、航空、能源的應用為主。集團日前派發中期成績表,截至今年6月底止,錄得營業額達52.19億元(人民幣,下同),同比增長22.4%;股東應佔盈利為3.87億元,同比增長12%;每股盈利0.11元,同比增長22.2%;不派中期息。
海外收購成增長亮點
期內即使面對原材料價格上漲等成本上升的壓力,但其整體毛利率僅較去年同期微跌0.4個百分點,反映集團採用集中採購方式,得以有效地控制成本。據管理層預測,集團下半年整體毛利率將維持與上半年相若的水平,而未來旗下四大板塊仍會繼續物色收購的機會,其中包括在海外收購。重慶機電已開始將發展目光轉向歐洲及其他亞洲國家,以加強產品出口,而本月中集團正式在歐洲建立技術發展中心,「走出去」估計會成為未來增長的亮點。
此股現價預測市盈率低於7倍,估值在同業中處於偏低水平,而息率高達6厘,則具不俗的吸引力。趁股價反彈之勢初現部署中線收集,即使反彈年高位3.2元一半水位,料也可見2.4元。
|




 放大圖片




