 放大圖片 
申銀萬國
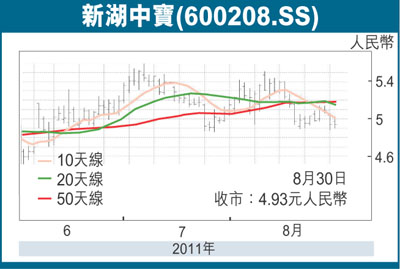
新湖中寶(600208)房地產業務增長趨緩,投資收益支撐中期業績。公司上半年營業收入、淨利潤分別為25.7億元(人民幣,下同)、4億元,同比增長10.6%、29.7%。營業收入增長趨緩的主要原因是房地產業務結算偏少,僅為10億元,同比下降16.4%,上半年公司房地產銷售為20億元,完成全年計劃76億元的26%,我們預計公司完成全年銷售計劃較難,整體銷售在50億元左右。淨利潤增長快於營業收入增長主要係公司投資收益增長較快,上半年公司投資收益4.2億元,同比增長97%,投資收益快速增長主要得益於公司以權益法持有的金融類公司(成都農商行、盛京銀行)業績增長較快,合計貢獻2.3億元。
資源佈局仍是投資主線
(1)公司土地一級開發業務穩步推進。我們在4月年報點評中提到,公司房地產業務深耕現有資源擴充儲備,主要因產公司前期一級開發土地進入收穫期,公司參與的一級開發土地面積共計1,700萬方,可出讓建築面積共計2,060萬方;(2)公司開始嘗試切入礦產資源領域。公司6月以6.4億元自有資金獲取內蒙烏蘭察布西王子旗11.7億噸動力煤探礦權;(3)公司投資業務持續推進。報告期內發起成立錦泰財險,投資2億元,獲得18.18%的股權,成為其第三大股東;同時公司董事會通過對新湖控股的增資5-10億預案,新湖控股作為新湖主要創投平台,我們預計在後續將繼續做大股權投資業務。
足夠資金應付開支
(4)目前公司手持現金及現金等價物66.6億元,是短期借款的2.2倍,處於歷史較好水平,公司有足夠的能力在下半年進一步深化資源佈局,在土地、礦產資源、股權投資方面有所斬獲。
看好公司資源獲取能力,伴隨公司價值不斷顯性化,估值有望提升,維持「增持」評級。我們預計公司2011-2013年EPS分別為0.28元、0.40元、0.56元,其中房地產業務對應0.18元、0.29元、0.43元,投資收益對應0.10元、0.10元、0.14元。同時公司RNAV為10.7元,目前折價53%。給予2012年房地產業務10倍、投資業務30倍估值,6個月目標價5.9元,維持「增持」評級。
|




 放大圖片




