 放大圖片 
交銀國際
中石化(0386)日前公布上半年業績,收入/經營利潤/純利創新高,分別達1.23萬億元/584億元/412億元(人民幣,下同),相當於全年預期的55%/52%/56%,勝市場預期。收入較去年同期高出32%,而經營利潤和純利同比亦分別增加5.7%和11.9%。
業務整合減煉油虧損
上游勘探及開採生產業務營業利潤受惠原油價格上漲(原油價格上升34%、天然氣價格上升23%),同比增25.9%至346.5億元,符合我們預期。營銷及化工業務營業利潤分別大幅增加36%和96%至196億元和163億元。煉油業務上半年虧損為121.7億元,只相當於中石油虧損(233.9億元)的一半,主要由於中石化的成本效益較佳,及中石油由俄羅斯入口原油和中亞入口天然氣的價格攀升。除了產品外,中石油的運輸、減值和銷售及行政費用均較中石化高。
新領導層有正面影響
在現時的原油價格水平而言,中石化錄得更高的上游盈利,市場推廣/化學產品業務亦顯著改善,利好綜合盈利能力。我們預計2011年下半年的盈利將會高於上半年,原因是市場需求進一步增加,以及原油價格走勢放緩。此外,公司的股價波幅低於同業,可作為投資者的避險之選。中海油主席傅成玉現為中石化的主席,他指出中石化的未來戰略將向上游業務發展,藉以創造價值,亦將與綜合營運商合作,如埃克森(Exxon)、蜆殼石油(Shell)及英國石油公司(BP)。傅成玉管理往績超卓,令中海油達至生產及盈利增長,相信新領導層將會對中石化有利。投資者過往忽略了這一點,理由是受到煉油業務所拖累。
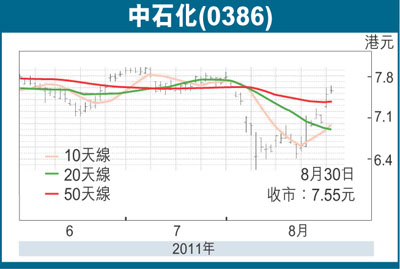
中石化和中石油兩者之間,我們較偏好中石化。推薦「買入」評級,潛在上升空間達24%。我們採用SOTP估值計算方法,測算出中石化的上游業務價值已達到每股5.3港元,而市場推廣/化學產品業務亦為公司帶來更高價值。中石化和中石油兩者之間,我們較偏好中石化,因公司未受到俄羅斯原油價格上升和WEPII氣油管道工程影響,且未因輸入天然氣而錄得虧損。目前股價相當於FY11年7.6倍的市盈率,遠低於未來5年10.9倍的平均市盈率。維持「買入」評級,目標價9.30港元,潛在上升空間達24%。我們將於未來數周作出更深入的研究。
|




 放大圖片




