 放大圖片 
交銀國際
蒙牛乳業(2319)2011年上半年純利同比增27.6%至7.898億元(人民幣,下同),符合我們預期,略高於市場預期。純利增長主要受惠:(1)營業額增長28.7%,其中銷售量增加19%,平均售價增9%;(2)經營利潤率穩定回升(增0.4個百分點至5.4%)及(3)成本控制效益顯著。
經營費用佔收入比例下降0.5個百分點至21.1%,主要由於銷售費用(銷售費用佔收入比例同比下跌0.2個百分點),及行政和其他經營費用(行政費用佔收入比例下滑0.3個百分點)下降。毛利率輕微下跌0.2個百分點至26%,主要由於上半年原奶價格同比上升15%。不派中期息(去年同期派息:無)。
液體奶銷售強勁增長
上半年液體奶銷售收入佔總收入的87.7%,銷售收入同比增長30.8%,主要由於UHT奶的銷售收入同比增加28.8%(佔總銷售收入的60.1%)及酸奶銷售收入同比增加73.9%(佔總銷售收入的13.8%)。酸奶銷售收入大幅增長,因為公司在去年11月併購了河北石家莊君樂寶51%的股權。君樂寶擁有全河北省最大的酸奶生產基地。併購後,蒙牛取得中國酸奶市場逾30%的市場份額。酸奶的毛利率維持在25-26%的水平。
高端產品貢獻2011年總收入約22-24%。管理層期望高端產品對總收入的貢獻每年可增長1-2個百分點。高端產品的毛利率平均維持於28%或以上。
11年整體毛利率有望改善
管理層預期2011年的整體毛利率有望較去年的25.7%增加0.4至0.5個百分點,下半年的毛利率可望達到26.4%(去年同期為25.3%)。毛利率改善主要是由於:1)本年度原奶價格同比僅上升3-5%(vs.2010年15-20%的增長);2)產品組合升級;3)平均售價上升。
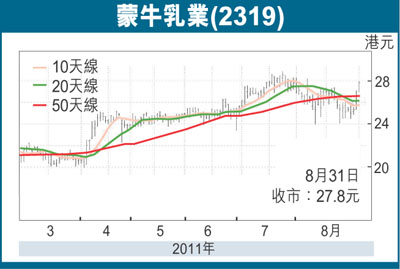
重申買入評級,目標價上調至32.50港元。我們上調11年度預測/12年度預測每股盈利預測1.7%/5.0%至人民幣0.944元/人民幣1.285元,以反映強勁的收入增長及有效的成本控制。重申買入評級,目標價由30.3港元上調至32.5港元。新目標價乃基於1倍市盈率增長(11-13年度預測每股盈利複合年增長25.4%)而作出。12年度預測隱含市盈率為21.0倍。
|




 放大圖片




